Riksflödet
Logga in
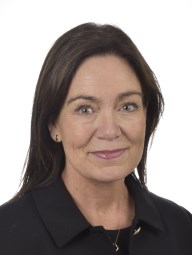
Marie Nicholson
Marie Nicholson

Källa: Sveriges riksdag, öppna data.

Är det här du?Ta över profilen för att byta bild, skriva egna inlägg och koppla dina konton.Ta över profilen

Marie Nicholson

Moderaterna · 57 partikamrater i riksdagen
Talade i kammaren · 7 maj 2026 · Kalmar län

Frågestund

Herr talman! Min fråga går till infrastrukturministern och gäller reportaget i Uppdrag granskning i går som behandlar hur Trafikverket nedmonterar gatubelysning på landsbygden.

I Kalmar län berörs orter som Gårdsby utanför Nybro, Kristdala och Blackstad. Jag har full förståelse för att Trafikverket måste göra prioriteringar, men jag tror också att infrastrukturministern vet hur viktiga några enstaka lampor kan vara när höstmörkret faller över Småland.

Min fråga är därför: Hur kan vi säkerställa en bättre lokal dialog när beslut fattas om gatubelysning på landsbygden?

Talade i kammaren · 7 maj 2026 · Kalmar län

Frågestund

Herr talman! Min fråga går till infrastrukturministern och gäller reportaget i Uppdrag granskning i går som behandlar hur Trafikverket nedmonterar gatubelysning på landsbygden.

I Kalmar län berörs orter som Gårdsryd utanför Nybro, Kristdala och Blackstad. Jag har full förståelse för att Trafikverket måste göra prioriteringar, men jag tror också att infrastrukturministern vet hur viktiga några enstaka lampor kan vara när höstmörkret faller över Småland.

Min fråga är därför: Hur kan vi säkerställa en bättre lokal dialog när beslut fattas om gatubelysning på landsbygden?

Talade i kammaren · 6 maj 2026 · Kalmar län

Åtgärder mot mervärdesskattebedrägerier

Fru talman! Den organiserade brottsligheten är komplex. Den består inte sällan av kedjor av bolag. Målvakter står som ägare på papperet, medan de verkliga ägarna gömmer sig någonstans där bakom. Pengar flyttas vidare samma dag som de betalas ut, ofta i flera led och ut ur landet och ibland via system där insyn saknas. Det är så brott begås i dag, och därför måste systemen fungera annorlunda.

Men här står vi i dag.

Felaktiga utbetalningar fångas upp. Det som tidigare såg ut som en enskild ansökan sätts nu in i ett större sammanhang. När samma namn dyker upp i flera bolag, när samma konton återkommer och när mönster upprepas väcks numera frågor. Upplägg som tidigare kunde pågå länge upptäcks och stoppas.

Pengaflöden möter större motstånd. Det är svårare att föra ut stora kontantbelopp ur landet. Kontrollerna är fler. Flöden utanför banksystemet granskas alltmer. System som hawala möter ett helt annat tryck. Det gör att fler illegala transaktioner upptäcks och stoppas.

Företag används fortfarande i brottslighet, men utrymmet har krympt. Det är svårare att registrera bolag med oklara upplägg, svårare att använda målvakter utan att det väcker frågor och svårare att luta sig mot bolag som byggts upp för bedrägerier. Fler kontroller sker tidigt. Fler upplägg avbryts innan de växer.

Samma utveckling syns när det gäller tillgångar. Ett register över bostadsrätter är nu beslutat. Det gör ägandet synligt. Det blir svårare att gömma tillgångar och att använda bostäder för bedrägerier.

Brottsvinsterna från telefonbedrägerier har mer än halverats på två år. Det betyder att färre människor blir lurade, men också att brotten inte längre är lika lönsamma.

Det här är flera förändringar som nu förstärker varandra. Upplägg upptäcks tidigare. Pengar stoppas tidigare. Utrymmet för anonymitet minskar. Det är här vi står i dag, och det är härifrån vi tar nästa steg.

Fru talman! Den gemensamma och harmoniserade mervärdesskatten inom EU är i grunden en styrka. Den gör det möjligt att handla över gränser. Den förenklar export och import. Den bär upp den inre marknaden. Men den innebär också en utmaning. När handel rör sig snabbt mellan länder och beskattning sker i flera led uppstår möjligheter att utnyttja systemet. Det är precis det vi ser i mervärdesskattebedrägerier.

I betänkandet beskrivs hur handel utnyttjas genom kedjor av bolag och skenföretag. Varor och tjänster flyttas mellan aktörer i flera länder. I ett led begärs moms tillbaka utan att den har betalats in i ett annat led. Det här är upplägg som utnyttjar att kontrollen kommer för sent. Därför riktar lagstiftningen in sig på just de här momenten.

Redan vid registrering kommer det nu att finnas möjlighet att granska uppgifter och bedöma om verksamheten är seriös. Myndigheter kan säga nej tidigare. Företag som inte uppfyller kraven behöver inte släppas in. De kan också avregistreras. Det går även att agera innan pengar betalas ut. Om det finns en tydlig risk kan utbetalningar till och med stoppas, i stället för att man försöker få tillbaka pengar som redan har försvunnit. Möjligheten att hantera registreringar i EU stärks också. Det gör det svårare att använda samma upplägg i flera länder.

Åtgärderna är riktade och vidtas när riskerna är konkreta. Beslut ska kunna prövas och ska inte gå längre än nödvändigt. Detta innebär naturligtvis att seriösa företag fortsatt kan verka under stabila och förutsägbara villkor, samtidigt som utrymmet minskar för oseriösa aktörer.

I grunden handlar det här om förtroende. När reglerna fungerar stärks tilliten till att systemet är rättvist. Lagstiftningen ändrar inte grunderna i mervärdesskatten, men den stärker de delar som i dag är sårbara. Den gör systemet mer robust och bättre anpassat till hur brottsligheten faktiskt ser ut.

Fru talman! Det spelar roll vad vi gör i kampen mot den organiserade brottsligheten. Nya verktyg och åtgärder biter. Vi är på rätt väg, men vi är långtifrån framme. Vi kommer inte att slå av på takten.

Jag yrkar bifall till utskottets förslag till beslut.

(Applåder)

Överläggningen var härmed avslutad.

(Beslut fattades under § 18.)

Talade i kammaren · 6 maj 2026 · Kalmar län

Åtgärder mot mervärdesskattebedrägerier

Fru talman! Den organiserade brottsligheten är komplex. Den består inte sällan av kedjor av bolag. Målvakter står som ägare på papperet, medan de verkliga ägarna gömmer sig någonstans där bakom. Pengar flyttas vidare samma dag som de betalas ut, ofta i flera led och ut ur landet och ibland via system där insyn saknas. Det är så brott begås i dag, och därför måste systemen fungera annorlunda.

Men här står vi i dag.

Felaktiga utbetalningar fångas upp. Det som tidigare såg ut som en enskild ansökan sätts nu in i ett större sammanhang. När samma namn dyker upp i flera bolag, när samma konton återkommer och när mönster upprepas väcks numera frågor. Upplägg som tidigare kunde pågå länge upptäcks och stoppas.

Pengaflöden möter större motstånd. Det är svårare att föra ut stora kontantbelopp ur landet. Kontrollerna är fler. Flöden utanför banksystemet granskas alltmer. System som hawala möter ett helt annat tryck. Det gör att fler illegala transaktioner upptäcks och stoppas.

Företag används fortfarande i brottslighet, men utrymmet har krympt. Det är svårare att registrera bolag med oklara upplägg, svårare att använda målvakter utan att det väcker frågor och svårare att luta sig mot bolag som byggts upp för bedrägerier. Fler kontroller sker tidigt. Fler upplägg avbryts innan de växer.

Samma utveckling syns när det gäller tillgångar. Ett register över bostadsrätter är nu beslutat. Det gör ägandet synligt. Det blir svårare att gömma tillgångar och att använda bostäder för bedrägerier.

Brottsvinsterna från telefonbedrägerier har mer än halverats på två år. Det betyder att färre människor blir lurade, men också att brotten inte längre är lika lönsamma.

Det här är flera förändringar som nu förstärker varandra. Upplägg upptäcks tidigare. Pengar stoppas tidigare. Utrymmet för anonymitet minskar. Det är här vi står i dag, och det är härifrån vi tar nästa steg.

Fru talman! Den gemensamma och harmoniserade mervärdesskatten inom EU är i grunden en styrka. Den gör det möjligt att handla över gränser. Den förenklar export och import. Den bär upp den inre marknaden. Men den innebär också en utmaning. När handel rör sig snabbt mellan länder och beskattning sker i flera led uppstår möjligheter att utnyttja systemet. Det är precis det vi ser i mervärdesskattebedrägerier.

I betänkandet beskrivs hur handel utnyttjas genom kedjor av bolag och skenföretag. Varor och tjänster flyttas mellan aktörer i flera länder. I ett led begärs moms tillbaka utan att den har betalats in i ett annat led. Det här är upplägg som utnyttjar att kontrollen kommer för sent. Därför riktar lagstiftningen in sig på just de här momenten.

Redan vid registrering kommer det nu att finnas möjlighet att granska uppgifter och bedöma om verksamheten är seriös. Myndigheter kan säga nej tidigare. Företag som inte uppfyller kraven behöver inte släppas in. De kan också avregistreras. Det går även att agera innan pengar betalas ut. Om det finns en tydlig risk kan utbetalningar till och med stoppas, i stället för att man försöker få tillbaka pengar som redan har försvunnit. Möjligheten att hantera registreringar i EU stärks också. Det gör det svårare att använda samma upplägg i flera länder.

Åtgärderna är riktade och vidtas när riskerna är konkreta. Beslut ska kunna prövas och ska inte gå längre än nödvändigt. Detta innebär naturligtvis att seriösa företag fortsatt kan verka under stabila och förutsägbara villkor, samtidigt som utrymmet minskar för oseriösa aktörer.

I grunden handlar det här om förtroende. När reglerna fungerar stärks tilliten till att systemet är rättvist. Lagstiftningen ändrar inte grunderna i mervärdesskatten, men den stärker de delar som i dag är sårbara. Den gör systemet mer robust och bättre anpassat till hur brottsligheten faktiskt ser ut.

Fru talman! Det spelar roll vad vi gör i kampen mot den organiserade brottsligheten. Nya verktyg och åtgärder biter. Vi är på rätt väg, men vi är långtifrån framme. Vi kommer inte att slå av på takten.

Jag yrkar bifall till utskottets förslag till beslut.

(Applåder)

Överläggningen var härmed avslutad.

(Beslut fattades under § 18.)

Talade i kammaren · 4 mars 2026 · Kalmar län

Mervärdesskatt

Fru talman! Jag anser inte att vi behöver ha en reform för reformens skull. Däremot behöver man se över syftet.

Vad är syftet med att göra en översyn av något slag? Jo, att få till ordentliga regelförenklingar för våra företag och minska deras administrativa börda. Det här är ett arbete som pågår i regeringen och har gjort det under hela mandatperioden, och förslag läggs fram kontinuerligt.

Dessutom pågår det ett ordentligt arbete inom EU. Vi är väldigt bundna av EU:s momsdirektiv. Här har vi drivit igenom att man ska ha en regel in och en regel ut, vilket är lovvärt. Helst skulle vi vilja ha en regel in och två regler ut. Det gäller inte bara momslagstiftningen – även skatterna får en ordentlig översyn genom EU-parlamentets Omnibus.

Vi kommer naturligtvis att jobba vidare med frågorna. Men att dra i gång ett stort reformarbete enbart för reformens skull tror jag är att ödsla energi som vi kan lägga på andra saker för att se till att vi får ett så bra regelverk som möjligt för våra företagare.

(Applåder)

Talade i kammaren · 4 mars 2026 · Kalmar län

Mervärdesskatt

Fru talman! Jag tackar för frågan.

Som jag sa i mitt anförande tror jag ändå att det viktigaste när man pratar om momsen är att man ska behålla en enhetlighet och ha så få undantag som möjligt.

Problemet med momsen är att vi har varit inne och pillat och gjort dessa undantag i alla tider, vilket har gjort att till exempel momsen på böcker är väldigt låg och att momsen på biobiljetter var väldigt låg. När man då väljer att gå in och höja momsen slår man lätt undan benen för industrier. Det måste man ha med sig i sitt konsekvenstänk när man väljer att höja vissa momssatser.

Det som hände med biograferna var ju ganska tydligt. Jag vet också att det framfördes att det här skulle bli avgörande för många biografer. En hel del har stängt, och framför allt på landsbygden är det extra tuffa tider.

Man kan naturligtvis sänka ändå med hänvisning till att man vill stödja en viss industri, men överlag ska vi hålla fingrarna för oss själva och inte vara inne och peta och skapa onödiga problem i vår momslagstiftning.

Men vad gäller just biografindustrin tror jag som sagt inte att det räcker. I dagsläget tror jag inte att det skulle räcka att sänka momsen. Jag tror att det är en större fråga om biograferna ska finnas kvar, om det är värt det för oss att gå in och stötta och om hur man ska se på biografindustrin – om den är en del av kulturen eller om vi ska låta marknadskrafterna styra. Det är en vidare fråga, och jag tycker inte att just den hör hemma i den här debatten.

Talade i kammaren · 4 mars 2026 · Kalmar län

Mervärdesskatt

Fru talman! Det är inte så ofta momsen väcker stor uppmärksamhet i den politiska debatten. Den syns sällan i rubrikerna och diskuteras kanske inte så ofta vid middagsbordet. Men den är ständigt närvarande – den finns i varje matkasse, i varje biljett och på varje kvitto. Just därför är det viktigt att den fungerar väl. Ett momssystem behöver vara stabilt och begripligt. När reglerna är tydliga minskar risken för fel. När undantagen är få blir gränsdragningarna färre, och när systemet är förutsägbart kan företag planera och staten tryggt finansiera välfärden.

I det betänkande vi nu behandlar finns ett stort antal förslag. Många av dem är välvilliga och formulerade med goda intentioner. Det är lätt att sympatisera med ambitionen bakom dem, men varje förändring av momsen påverkar mer än den enskilda fråga den tar sikte på. Fler undantag innebär fler gränsdragningar och större risk för orimligheter med olika momssatser på likartade produkter och tjänster. Det ger upphov till skillnader som ibland är svåra att förklara för allmänheten – ibland kanske till och med för oss själva. Därtill kommer ökad administration, ökade kostnader och större osäkerhet för företagaren och för staten.

Vi behöver vara varsamma, men vi ska inte vara så varsamma att vi förblindas. Ibland finns det anledningar att göra justeringar. Svenska hushåll har nyligen genomlevt en period med hög inflation och höga drivmedelspriser med stigande livsmedelspriser som resultat. Hushållens ekonomi är ansträngd. Förra veckan beslutade vi därför om en tillfällig förändring som kommer att påverka brett. Den 1 april halveras matmomsen. Det kommer att märkas i den lilla familjen och i den stora, hos pensionären och kanske lite extra i hushåll med hungriga tonåringar.

Det är en betydande förändring men en åtgärd för att stärka hushållens ekonomi och bidra till att vända konjunkturen, så trots att det innebär ett undantag från den generella momsnivån är det försvarbart som en tillfällig åtgärd i ett särskilt läge. Det innebär inte att vi överger ambitionen om ett överskådligt system, men det visar att vi är beredda att använda de verktyg som finns när situationen så kräver.

Fru talman! Inom momslagstiftningen hamnar vi ofta i situationer med orimliga gränsdragningar i regelverket. Den så kallade dansbandsmomsen är ett sådant exempel. Under många år har motioner väckts på området från många moderata ledamöter men även från andra partier. Det har gjorts just därför att gränsdragningen har varit så svår att motivera.

I dag beskattas ett evenemang med 6 procent om det klassas som konsert men med 25 procent om det klassas som dans. Man kan naturligtvis ställa sig upp och spontandansa under en konsert, men om dansen står i centrum är det inte längre en konsert. Det här har skapat en inkonsekvens som varit svår att förklara och har gjort systemet mer komplicerat än nödvändigt.

Därför kommer en proposition om dansbandsmomsen att läggas fram under våren. Syftet är att skapa en mer konsekvent och förutsägbar beskattning av kulturevenemang så att likartade arrangemang behandlas likartat. Momssystemet ska ju inte avgöra om kvällen kallas konsert eller dans. Det är en orättvisa som vi nu rättar till.

I sammanhanget tycker jag att vi också ska nämna biografmomsen. Även här bör det föras en diskussion om hur kulturevenemang ska definieras.

Det är beklagligt att Socialdemokraterna 2017 valde att höja momsen på biobiljetter från 6 procent till 25 procent. Svenska biografer befinner sig i dag i ett mycket pressat läge, och på många mindre orter riskerar biografen att försvinna helt. Det är väldigt positivt att Socialdemokraterna nu har ändrat uppfattning i frågan.

Frågan är dock om enbart sänkt moms räcker för att vända utvecklingen. Förändringar som har skett i hur film konsumeras är betydande. Det finns nog anledning att följa utvecklingen noga. Vi får sannolikt återkomma till frågan framöver men då kanske i ett annat utskott.

Fru talman! Halveringen av matmomsen är en riktad åtgärd för att stärka hushållens ekonomi i ett pressat läge. Justeringen av dansbandsmomsen handlar om att ta bort en onödig och svårförklarad gränsdragning. Det är två beslut som ryms inom en och samma inriktning: ett stabilt och konsekvent momssystem som fungerar också när verkligheten förändras. Helheten är avgörande. Vi ska inte införa undantag lättvindigt, men när förändringar görs ska de vara motiverade och hållbara över tid.

Jag yrkar bifall till utskottets förslag.

(Applåder)

Talade i kammaren · 24 feb 2026 · Kalmar län

Kontroller av kontanta medel vid den inre gränsen

Fru talman! Patrik Björck drog upp skannrarna både i sitt anförande och här i replikskiftet. Jag vill börja med att säga att det är beklagligt att de skannrar som är beställda ännu inte är på plats. Jag kan hålla med om att det absolut behöver finnas skannrar på plats, men då måste också frågan ställas tillbaka: Var finns Socialdemokraternas budgetsatsning på de skannrar som ledamoten har lyft flera gånger? Jag har sett kritiken, men jag har inte sett några konkreta anslag.

Regeringen har däremot agerat brett. Man har stärkt tullens underrättelsearbete i lag och budget och genom att bygga ett starkare nationellt system. I det sammanhanget ska man också ta in förslaget om en ny civil underrättelsetjänst för bättre samlad analys, tidigare varning och starkare beslutsunderlag mot organiserad brottslighet och andra samhällshot.

Här blir det ganska intressant, för Patrik Björck är ofta snabb med att kritisera regeringen när han tycker att saker går för långsamt, men företrädare för hans eget parti har uttryckt tveksamhet gällande just tidsplanen för en civil underrättelsetjänst. Jag tycker att det illustrerar skillnaden: Regeringen driver på för att stärka underrättelseförmågan här och nu, och oppositionen kritiserar men tvekar när besluten faktiskt ska fattas.

Skannrar är viktiga, men det som fäller avgörandet är underrättelser, analys och träffsäkerhet. Här fortsätter regeringen att leverera.

(Applåder)

Överläggningen var härmed avslutad.

(Beslut skulle fattas den 25 februari.)

Talade i kammaren · 24 feb 2026 · Kalmar län

Kontroller av kontanta medel vid den inre gränsen

Fru talman! Ledamoten talar här om regeringens arbete mot penningtvätt och kontantsmuggling som en isolerad fråga. Men det här handlar inte bara om Tullverket. Det är ju en missvisande bild. Vi har valt att gå på den kriminella ekonomin som en helhet, att slå mot pengarna och inte bara enskilda brott.

Här lägger vi fram ny lagstiftning som gör det möjligt att kontrollera och stoppa kontantbelopp. Det är jättebra att vi är överens om hur viktigt det är. Vi har också stärkt Tullverkets befogenheter och deras underrättelsearbete. Vi har skärpt regelverket mot otillåten finansiell verksamhet som används för att flytta brottsvinster utanför banksystemet. Vi har stärkt arbetet mot missbruk av betalningssystemet och byggt upp ett mer samlat arbete mot penningtvätt i hela rättskedjan.

Det här är ju ett systemskifte. Det är inte punktinsatser utan ett sammanhängande angrepp på den kriminella ekonomin. Att påstå att vi inte har satsat tillräckligt håller helt enkelt inte.

(Applåder)

Talade i kammaren · 24 feb 2026 · Kalmar län

Kontroller av kontanta medel vid den inre gränsen

Fru talman! Kontanter har alltid haft en tydlig plats i samhället. De har stått för enkelhet och för de vardagliga betalningarna. I dag har dock kontanter fått en annan innebörd, inte i vanliga människors liv utan i den organiserade brottsligheten. Kontanter har blivit ett verktyg för att flytta brottsvinster snabbt, anonymt och över gränser, ett sätt att undvika insyn och undgå kontroll. Det är den förändringen som vi måste förhålla oss till, och det är där denna debatt tar sin början.

Fru talman! Den brottslighet vi ser i dag är inte begränsad till en plats eller ett land. Den är rörlig, internationell och i hög grad ekonomiskt driven. Pengar från narkotikahandel, människohandel, bedrägerier och annan grov kriminalitet stannar sällan där brottet begås utan förs vidare och flyttas över gränser, bort från insyn. När pengarna väl har lämnat landet tappar samhället mycket av sin möjlighet att ingripa. Utredningar blir svårare, bevisning går förlorad och den kriminella verksamheten kan fortsätta att finansieras. Därför är Sveriges gräns så viktig. Där finns nämligen en konkret möjlighet att kontrollera och ingripa mot stora brottsvinster innan de förs vidare ut ur landet.

Fru talman! Det är mot den bakgrunden som det lagförslag vi nu behandlar ska förstås. Lagförslaget innebär i praktiken tre saker. För det första blir den som för in eller för ut större kontantbelopp skyldig att anmäla detta till Tullverket, även när resan sker inom EU. För det andra får Tullverket ett tydligt lagstöd att kontrollera dessa kontanta medel när det finns skäl att göra det. För det tredje ges myndigheten möjlighet att kvarhålla pengar som kan kopplas till brottslig verksamhet så att de kan utredas vidare.

Det handlar alltså inte om att kontrollera vanligt resande, utan det handlar om att ge samhället möjlighet att ingripa när stora kontantbelopp förs över gränser och riskerar att användas för att finansiera brott. Detta är ett nödvändigt men inte ett isolerat steg. Regeringen har under mandatperioden valt att ta ett samlat grepp om den kriminella ekonomin. Utgångspunkten har varit tydlig: Så länge brottsvinster kan flyttas, döljas och användas utan större risk kommer den organiserade brottsligheten att fortsätta att växa.

Därför har ny lagstiftning riktats mot just pengaflödena. Lagstiftningen mot penningtvätt har skärpts för att göra det svårare att dölja brottsvinster i det finansiella systemet. Reglerna mot otillåten finansiell verksamhet har stärkts eftersom kriminella nätverk ofta använder informella system för att flytta pengar utanför bankernas kontroll. Samtidigt har arbetet mot missbruk av betalningssystemet intensifierats. Luckor där brottsvinster tidigare kunnat passera utan tillräcklig insyn har täppts till. EU:s gemensamma regelverk bidrar till att stärka kontrollen längs hela kedjan.

Regeringen har också tydliggjort och förstärkt Tullverkets brottsbekämpande roll för att kunna agera mer träffsäkert där riskerna är som störst. Sammantaget är det ett skifte i hur staten möter den kriminella ekonomin, från enskilda åtgärder till ett sammanhängande system, från att reagera på brott till att förebygga och försvåra finansieringen av dem.

Men lagstiftning i sig räcker inte. Den måste också kunna användas i praktiken. Därför har regeringen parallellt med lagändringarna valt att stärka de brottsbekämpande myndigheterna genom budgeten, inte genom tillfälliga satsningar utan genom långsiktiga förstärkningar som ger stabilitet över tid.

För Tullverket har detta inneburit ökade anslag för att kunna bygga upp och utveckla sitt brottsbekämpande arbete. Det handlar om att stärka förmågan till analys, om att arbeta mer systematiskt med underrättelser och om att ha uthållighet i arbetet mot organiserad brottslighet. Budgetförstärkningarna är avgörande för att nya befogenheter ska få verklig betydelse.

Kontantkontroller vid Sveriges gräns löser inte alla problem, men de stänger ett tydligt kryphål. Kontroller gör det svårare att flytta brottsvinster obemärkt, ökar risken för upptäckt och minskar lönsamheten i grov kriminalitet. Det är en del av en tydlig och långsiktig inriktning.

Den här regeringen agerar mot en kriminell ekonomi som länge har fått växa ostört, och det förslag vi behandlar i dag är ett viktigt steg i det arbetet. Det stärker samhällets möjlighet att följa pengarna och slår direkt mot de ekonomiska drivkrafterna bakom organiserad brottslighet.

Jag yrkar bifall till utskottets förslag till beslut.

(Applåder)

Talade i kammaren · 24 feb 2026 · Kalmar län

Framtidens dataskydd vid Skatteverket, Tullverket och Kronofogdemyndigheten

Fru talman! Detta är ett betänkande som inte är särskilt spektakulärt, men det är väldigt viktigt. Det handlar om hur staten faktiskt fungerar i vardagen i ett samhälle som är helt digitalt.

Skatteverket, Tullverket och Kronofogdemyndigheten har uppdrag som berör oss alla. De ska se till att skatter betalas rätt, att regler följs vid gränsen och att skulder hanteras på ett ordnat sätt. Det är grunden för tilliten i samhället. Men det sätt myndigheterna arbetar på i dag ser annorlunda ut än det gjorde när stora delar av regelverket skrevs. Ärenden handläggs digitalt, uppgifter hanteras i system och analyser används för att prioritera och för att arbeta mer träffsäkert. Ändå bygger reglerna om hur personuppgifter får behandlas i stor utsträckning på lagar som är mer än 20 år gamla. Detta är inte rimligt, och det är därför vi behandlar propositionen om framtidens dataskydd.

Vad innebär då lagförslaget i praktiken? Jo, det innebär att dagens gamla registerlagar ersätts med nya, moderna dataskyddslagar för Skatteverket, Tullverket och Kronofogdemyndigheten. Varje myndighet får ett tydligt regelverk som är anpassat till hur verksamheten faktiskt bedrivs i dag. Det gör ansvarsfördelningen tydligare. Det gör reglerna mer begripliga, och det gör det lättare att arbeta rätt.

De nya lagarna kompletterar EU:s dataskyddsförordning och anpassar den till svensk myndighetsutövning. Det skapar ordning och förutsägbarhet både för myndigheterna och för den enskilde. De ger också en viktig vägledning om hur myndigheterna får använda information för analyser och urval och hur personuppgifter får användas.

Fru talman! Lagförslaget innebär också att integritetsskyddet blir tydligare än i dag. Det klargörs hur länge uppgifter får behandlas och att de inte ska sparas längre än nödvändigt. Tillgången till information ska vara begränsad till dem som behöver den för sitt arbete.

Sekretessreglerna anpassas också till dagens arbetssätt. Metoder och arbetssätt behöver skyddas för att myndigheterna ska kunna göra sitt jobb på ett effektivt sätt även över tid. Ansvar och kontroll är tydligt reglerade i lag.

Fru talman! Detta är ingen dramatisk reform. Det är en nödvändig modernisering. Det handlar om att se till att lagstiftningen faktiskt speglar hur staten arbetar i dag, att myndigheter har tydliga regler att förhålla sig till och att medborgare kan känna förtroende för hur information hanteras. För mig är det ett uttryck för ordning och reda även i den digitala staten.

Jag yrkar därför bifall till utskottets förslag.

(Applåder)

Överläggningen var härmed avslutad.

(Beslut skulle fattas den 25 februari.)

Talade i kammaren · 7 maj 2025 · Kalmar län

Mervärdesskatt

Herr talman! Det har talats väldigt mycket om myndigheter de senaste dagarna. Så länge det är en dom som vi väntar på har inte lagstiftaren egentligen så stora möjligheter att göra någon förändring. Vi måste ändå invänta domen.

Sedan får vi se hur det landar och om det förändrar någonting i hur myndigheterna bör tolka det. Först då kan man egentligen ta upp frågan för att se om det är någonting som vi kan göra här i kammaren. Vi tycker absolut att vi borde göra det för att återgå till tidigare ordning.

Talade i kammaren · 7 maj 2025 · Kalmar län

Mervärdesskatt

Herr talman! Tack så mycket för frågan! Det är en väldigt viktig fråga som Helena Vilhelmsson tar upp.

Jag har till exempel varit inbjuden till Kalmartravet där vi har diskuterat de problem som väldigt många hästägare inom travsporten har mött på grund av förändringen.

Det här är en fråga där jag håller med ledamoten. Den moderata gruppen har arbetat aktivt för att diskutera med till exempel Skatteverket om hur man ska förändra deras definition.

Hur regeringen ser på frågan är en fråga som ledamoten får ställa i en interpellation till ansvarigt statsråd. Jag kan bara uppskatta att ledamoten tar upp frågan. Den är väldigt viktig för väldigt många människor. Jag instämmer i att en förändring borde ske.

Talade i kammaren · 7 maj 2025 · Kalmar län

Mervärdesskatt

Herr talman! I dag har vi framför oss ett motionsbetänkande gällande mervärdesskatt. Moms ger ganska sällan upphov till några hetare känslor vare sig för eller emot. Det tycker jag är lite synd, herr talman, då vi ändå pratar om i runda svängar 560 miljarder kronor och statens enskilt största skatteintäkt. Dessutom talar vi om en skatt som man som konsument sällan uppmärksammar men som ändå utgör en betydande del av våra utgifter.

Majoriteten av de motioner som behandlas i det här betänkandet handlar om att utöka antalet varor och tjänster på undantagsnivåer. Enligt EU:s momsdirektiv ska alla länder tillämpa en standardnivå som inte får understiga 15 procent. Varje land kan också välja två lägre nivåer för undantag från standardnivån för ett begränsat antal varor och tjänster. Sverige har valt 25 procent som standardnivå, för övrigt en av de högsta i EU, med undantagsnivåerna 12 respektive 6 procent. Vi har inte fullt ut använt möjligheten att undanta vissa varor och tjänster.

För en politiker är sänkt moms på specifika varor och tjänster en ganska tacksam fråga att driva. Den är lätt att kommunicera till väljarkåren och är lätt att förstå. Gränsdragningen ger också upphov till ibland ganska komiska effekter som inte sällan får allmänheten att ifrågasätta vad vi egentligen håller på med i den här kammaren. Ett exempel är att turridning på häst så länge den är trist och rutinmässig kan anses vara persontransport och därmed ha 6 procents moms. Men om det finns ett inslag av äventyr och spänning, hur svårdefinierat detta än må vara, är det 25 procent som gäller. Vill man höra fler sådana exempel kan jag tipsa eventuella åhörare om att vi i förra årets momsdebatt roade oss friskt med att lista diverse galenskaper som den underbara världen av gränsdragningar inom moms ger upphov till.

Mervärdesskatt

Man kan skoja om det här, men det finns också ett allvar och i vissa fall en orättvisa som är svår att rättfärdiga. Dansbandsmomsen är ett exempel som uppmärksammats av många i mitt eget och andra partier. Eftersom publiken primärt kommer för att dansa räknas inte dansbandsspelningar som konserter. Därför måste man ta ut 25 procents moms i stället för de 6 procent som gäller för andra kulturevenemang. Det här är inte en gränsdragning som EU:s momsdirektiv har skapat, utan det är politiskt möjligt att åtgärda.

Herr talman! Anledningen till att utskottet landar i att avslå motioner trots ofta goda intentioner är att moms inte är ett särskilt bra verktyg för att uppnå fördelningspolitiska effekter eller styra beteenden. Ett exempel på det är att regeringen Persson 2001 sänkte momsen på böcker. Syftet var att fler och nya samhällsgrupper skulle läsa mer. När sänkningen senare utvärderades kunde man se att försäljningen av böcker förvisso hade ökat, men inte till nya grupper – det var samma bokköpare som bara köpte mer. Den här reformen kostade skattebetalarna 1 miljard. Subventionen ligger kvar, för vilken politiker skulle vara intresserad av att höja priset på böcker?

Ett annat exempel är sänkningen av momsen på livsmedel, som även den klubbades igenom av en socialdemokratisk regering 1996. Reformen skulle gynna barnfamiljer och låginkomsttagare i en ekonomiskt svår tid. Det gjorde den naturligtvis, men Riksrevisionen har senare kunnat visa att reformen inte var kostnadseffektiv. Den var inte ett bra sätt att stärka köpkraften hos låginkomsttagare och barnfamiljer. År 2024 utgjorde nedsättningen av livsmedelsmomsen ett inkomstbortfall för staten på cirka 36 miljarder kronor årligen. För ungefär halva kostnaden för den reformen hade man kunnat uppnå samma effekt genom att i stället sänka skatten för de lägsta inkomstdecilerna.

När vi pratar om momsens undantagsnivåer är det nästan alltid ur ett konsumentperspektiv. Tyvärr diskuterar vi alltför sällan företagens kostnad för hantering av moms. En betungande regelbörda är en stoppkloss för till exempel mindre handelsföretag som vill växa. Detsamma gäller de avdragsregler som svensk momslagstiftning har för tjänstebilar och hantverksfordon. Regeringen har i sin klokskap tillsatt ett regelförenklingsråd som flaggat upp just sådana här frågor.

Regeringens fokus på stärkt konkurrenskraft under det svenska ordförandeskapet i EU bär också frukt. Här har ett brett arbete med att minska regelbördan för företag initierats. Inom momslagstiftningen är ambitionen att förenkla komplexa regler och eliminera regler som är föråldrade, särskilt med fokus på små och medelstora företag.

Herr talman! I samma anda – för att förenkla för småföretagare och minska regelbördan – ändrade regeringen tidigare i år omsättningsgränsen för momsbefrielse från 80 000 kronor till 120 000. Småföretagare är jobbskapare. Det borde vara varje politikers ambition att underlätta deras arbete, inte tynga dem, och att förenkla regler, inte införa nya.

Sammanfattningsvis: Det finns arbete att göra på momsområdet, både i Sverige och i EU, men tack vare den moderatledda regeringen pågår det gott arbete i en lovande riktning. När man har för avsikt att införa undantagsnivåer för fler varor och tjänster bör man alltid överväga om det är kostnadseffektivt, om det kommer att ha verklig effekt samt hur det påverkar företagens regelhanteringsbörda.

Med det sagt yrkar jag bifall till utskottets förslag till beslut.

(Applåder)

Talade i kammaren · 29 jan 2025 · Kalmar län

Sänkt alkoholskatt för öl från oberoende småbryggerier

Herr talman! I måndags åkte jag förbi Ängöl, ett mikrobryggeri i Kalmar. Jag åkte dit för att lämna över ett exemplar av den proposition som vi i dag debatterar. Det var nämligen ägaren till Ängöl, då ordförande för Sveriges Oberoende Bryggerier, som först tog initiativet till att hålla ett seminarium här i riksdagen och informerade om möjligheten att införa en differentierad punktskatt på öl.

Det var 2019, och redan då stack Sverige ut som ett av de sista länderna i EU som inte hade anammat undantaget. Några motioner i ärendet hade lämnats in före 2019, men efter det första seminariet ökade intresset. Åtskilliga är de riksdagsledamöter som har motionerat om frågan. Många av dem är moderater men absolut inte alla.

Det är roligt att se att detta är en fråga som har engagerat brett. Kanske är det riksdagsledamöters brinnande intresse för hantverksöl som har spelat in, men jag vill ändå tro att det framför allt är rättviseaspekten som har engagerat.

Svenska företag, oavsett bransch, ska inte ha sämre villkor än sina europeiska motsvarigheter. Vi ska inte övertolka EU:s direktiv. Vi ska inte försvåra för eller missgynna våra företag, och vi ska heller inte avstå från förenklingar eller skattelättnader när dessa är möjliga.

Herr talman! Sverige har en fantastisk mat- och dryckeskultur. Intresset bland våra medborgare för det unika och det lokalproducerade är ett viktigt inslag i ett områdes attraktionskraft. Att prova det lokala ölet när man besöker en ny stad är för många en upplevelse som förhöjer besöket.

Många mikrobryggerier knyter sina produkter till orten och slår an den lokala prägeln. Jag har besökt bryggerier som lyfter ett områdes historia, uppmärksammar lokala historiska personer eller bryggeritraditioner, använder lokala konstnärers verk på etiketterna eller namnger sin öl med en distinkt lokal prägel.

Figeholm, till exempel, är en liten ort med färre än 800 invånare, men det är också namnet på ett öl. Ett annat öl är Rätt Sida Bron, som naturligtvis kommer från Öland. Småbryggerierna är en av besöksnäringens guldkanter.

STYLEREF Kantrubrik \* MERGEFORMAT Sänkt alkoholskatt för öl från oberoende småbryggerier

Men det som jag står här och myser om som hantverk och lokal kultur är resultat av företag som drivs med mer engagemang än lönsamhet. De senaste åren har varit extremt tuffa för småbryggerierna. Höga energikostnader, kraftigt ökade råvarupriser, inflation och höga räntor har gjort att många konsumenter har prioriterat bort deras produkter.

År 2023 rapporterade så många som 68 procent av Sveriges småbryggare antingen förlust eller nollresultat. Många mikrobryggerier har tyvärr fått stänga. Dagens beslut är helt avgörande för nästan en hel bransch.

Av Sveriges mikrobryggerier producerar 97 procent mindre än 500 000 liter per år. De flesta av dessa ligger faktiskt under 100 000 liter. Enligt de föreslagna nya skattesatserna skulle de från den 1 juli i år få 50 procents reducering av punktskatten. För Ängöl i Kalmar motsvarar det ungefär en heltidstjänst. Det handlar om nya jobbtillfällen, om investeringar i företag, om produktutveckling eller helt enkelt om att vända röda siffror till svarta.

Jag har hittills inte mött någon bryggare som i första hand skulle reducera priset till konsument, men även om bryggare väljer att sänka priset är detta inte en folkhälsofråga. Sveriges småbryggerier står för en försvinnande liten marknadsandel, och hantverksölen skulle alltjämt tillhöra Systembolagets dyrare ölsortiment.

Skattereduceringen är utformad så att den stegvis avtar vartefter produktionen ökar. Den försvinner helt efter 3 miljoner liter, men inom 3 miljoner liter ryms alla Sveriges småbryggerier, de flesta med god eller mycket god marginal att växa. Ett bryggeri måste vara juridiskt och ekonomiskt oberoende från annan ölproducent, och man får inte brygga på licens.

Förslaget bedöms inte göra någon betydande skillnad för konkurrensen för de, 1 procent, av Sveriges bryggerier som är för stora för att omfattas av den lägre punktskatten.

Jag beklagar, till sist, att det har dröjt så här länge att komma hit i en fråga som de allra flesta av oss har varit överens om. Jag skickar en eloge till regeringen och vårt samarbetsparti för att vi nu äntligen kan ge dessa företagare mycket bättre förutsättningar. Jag tycker att det är extra roligt att det, när det gäller ett förslag som en Kalmarbo en gång lyfte i politiken, är en annan Kalmarbo i dag som får säga: Jag yrkar bifall till förslaget.

Överläggningen var härmed avslutad.

(Beslut skulle fattas den 13 februari.)

Talade i kammaren · 2 okt 2024 · Kalmar län

Ny tullbefogenhetslag

STYLEREF Kantrubrik \* MERGEFORMAT Ny tullbefogenhetslag

Fru talman! Den fråga jag ställde till Patrik Björck, som jag heller inte fick svar på, var varför man dröjde så länge som till 2021 med att lägga ett uppdrag av sådan vikt och om något som man i flera år hade påpekat behövdes.

Som jag sa har Tullverket fått den förstärkning som äskats när det gäller kriminell ekonomi. Därtill har vi medel till Försäkringskassan, Bolagsverket, Skatteverket och Kronofogdemyndigheten för att förstärka arbetet mot kriminell ekonomi. Vi har medel för ett nytt finansiellt underrättelsecenter och för stärkt socialt förebyggande arbete. Rättsväsendets anslag går i denna budget från 37 till 51,9 miljarder kronor, och Kriminalvårdens går från 14,1 till 26 miljarder kronor - för att inte nämna all den lagstiftning som min kollega Erik Hellsborn drog igenom nyss och som rullas ut på området för att hjälpa polis och andra myndigheter i deras arbete mot gängkriminalitet.

Det här är lagstiftning som Socialdemokraterna hade åtta år på sig för att få på plats men misslyckades. Detta uppdrag är prioriterat, och det gör verkligen skillnad vem som styr.

(Applåder)

Talade i kammaren · 2 okt 2024 · Kalmar län

Ny tullbefogenhetslag

STYLEREF Kantrubrik \* MERGEFORMAT Ny tullbefogenhetslag

Fru talman! Lagen vi har framför oss och som vi ska fatta beslut om i dag är en samlande lagstiftning, men det handlar också om ökade befogenheter. I det uppdrag som gavs 2021 fanns de ökade befogenheterna inte med.

Man kan fråga sig varför Socialdemokraterna väntade med att ge ett uppdrag ända till 2021, ett år före valet. Man bör ju alltid ha med sig lite ödmjukhet inför att ett val kanske inte går ens egen väg. Varför inte göra det här tidigare? Och varför röstade ni emot den motion om ökade befogenheter som lades fram? Ni ställde er heller inte bakom riksdagens tillkännagivande om att Tullverkets befogenheter skulle anpassas till verkligheten.

När ett skepp kommer lastat till Göteborgs hamn kommer 23 000 containrar. De ska lastas av och skickas vidare i en hast. Det säger sig självt att det inte är möjligt att kontrollera ens en bråkdel. Tullens främsta verktyg är därför underrättelser om avvikelser och samarbete med andra myndigheter, framför allt med polisen. Det är helt avgörande att vi stärker hela kedjan. Tullverket har därför fått den förstärkning som äskats vad gäller arbetet mot kriminell ekonomi.

Talade i kammaren · 2 okt 2024 · Kalmar län

Ny tullbefogenhetslag

STYLEREF Kantrubrik \* MERGEFORMAT Ny tullbefogenhetslag

Fru talman! Min mormor åkte en gång fast i tullen. Jag säger en gång, men det är inte omöjligt att det hände flera gånger. Efter charterresorna till Mallorca blev det nog några flaskor med likör och kanske även lite konjak i bagaget, säkert lite för mycket. Det blev i alla fall böter för min mormor.

Men det var länge sedan. En tid därefter gick vi med i EU, och gamla damers likörer räknades inte längre som smuggling på samma sätt. Gränsen mot Europa blev en inre gräns. Människor kom, och människor gick. Men sedan började världen förändras. Sverige förändrades kanske till och med lite mer.

År 2004 kunde man läsa i ett pressmeddelande från Tullverket att beslagen visserligen blev större men också allt färre. Det året beslagtogs 488 kilo cannabis och 189 kilo amfetamin. Då hade regeringen Persson ändå skurit ned ordentligt på tullverksamheten. På bara ett år hade 370 tjänster försvunnit, och ett tiotal stationer hade fått stänga.

År 2024 är situationen väldigt annorlunda. Förra året kunde Tullverket stoppa 11 ton narkotika från att föras in i Sverige, nästan dubbelt så mycket som 2022. Aldrig tidigare har så mycket cannabis stoppats i tullen. Beslagen av kokain och heroin ökar också. Trots det vet vi att beslagen bara utgör en bråkdel av den narkotika som faktiskt kommer in i Sverige.

Tullverkets uppdrag är mycket bredare än att bara stoppa illegala varor. Men i kampen mot den organiserade brottsligheten står de i den absoluta frontlinjen.

Vi ska i dag fatta beslut om en ny tullbefogenhetslag. Det är en åtgärd för att samla och tydliggöra den lagstiftning som tulltjänstemännen redan arbetar under. Närhelst vi lagstiftar om befogenheter som används mot enskilda är det av extra vikt att det är tydligt, konsekvent och lätt att tillämpa. Risken är annars stor att enskilda drabbas av felaktiga beslut och att de som ska tillämpa regelverken gör det med osäkerhet, vilket i sin tur leder till mindre effektiv kontrollverksamhet och brottsbekämpning.

Den utredning som ligger till grund för den nya, samlade tullbefogenhetslagen tillsattes 2021. Men tack vare tillkännagivanden som Moderaterna tillsammans med de andra Tidöpartierna drev igenom under förra mandatperioden handlar det inte bara om en samlande lagstiftning utan även om en utökning av tulltjänstemännens befogenheter.

För en tid sedan besökte jag Tullverket i Karlshamn och frågade då vad som skulle kunna förbättras eller förändras i lagstiftningen för att göra deras arbete lättare och bättre. De beskrev då en ganska vanlig situation. De har fått ett tips om ett fordon som kan ha narkotika eller kanske illegala skjutvapen gömda i lasten. De tar in fordonet för kontroll, och under tiden det pågår visas chauffören till ett väntrum. En tulltjänsteman förklarade för mig att den stund då de ber chauffören kliva ur och tillfälligt lämna fordonet kanske är den mest riskfyllda situation de har i arbetet.

Han sa: "Jag vet ju inte om den här personen har vapen med sig. Jag vet inte vilka konsekvenser det innebär för honom om lasten inte kommer fram. Jag vet inte om det här är en desperat person och jag får inte visitera honom för att säkerställa att han inte har med sig något som han kan skada mig med."

Det känns lite extra gott i dag, fru talman, att vi nu ska godkänna nya befogenheter att kroppsvisitera i skydds- och identifieringssyfte, både vid ett gripande och i samband med vissa kontroller och förhör.

STYLEREF Kantrubrik \* MERGEFORMAT Ny tullbefogenhetslag

Tullbefogenhetslagen ger nu också våra tulltjänstemän generell rätt att använda våld i sin tjänsteutövning, när andra medel är otillräckliga och om det är försvarligt med hänsyn till omständigheterna. Exempel på sådana tillfällen är när tjänstemännen möts med våld eller hot om våld, när någon som ska häktas försöker undkomma eller gör motstånd eller för att avlägsna en person från ett utrymme. Vid yttre gräns är det inte någon skillnad från i dag, men vid inre gräns eller vid punktskattekontroll tar vi ett betydande steg för att trygga våra tulltjänstemän.

Fru talman! Trygghet är vad ökade befogenheter handlar om - trygghet för tulltjänstemannen vars arbete är både viktigare och mer riskfyllt än någonsin tidigare. Det innebär trygghet för dig, mig och alla medborgare som skyddas när vi slår tillbaka mot gängens ekonomi och tillgång till illegala vapen.

Jag är glad att vi i dag står politiskt enade bakom regeringens förslag till ny tullbefogenhetslag och yrkar bifall till utskottets förslag till beslut.

(Applåder)

Talade i kammaren · 10 april 2024 · Kalmar län

Mervärdesskatt

Herr talman! Jag har nog ett antal gånger i mitt liv hört skatt beskrivas som ett otyg. Men när det gäller skatter kan väl mervärdeskatten ändå sägas vara en av de bättre. Det är en effektiv skatt som varje år står för nära hälften av statens intäkter och som finansierar nära hälften av all statlig verksamhet. Storleksmässigt motsvarar det ungefär dubbelt så mycket som vad vårt försvar, polis, rättsväsende och all utbildning kostar årligen.

Det är också en skatt som ofta är tydlig för konsumenten. Den är svår att undvika, svår att skatteplanera sig runt, och den är i stort lika för alla. Däremot är momsen inte en skatt som är särskilt effektiv för att vare sig uppmuntra eller motverka människors val eller beteenden. Träffsäkerheten är dålig, och undantag är kostsamma.

Den socialdemokratiska regeringen Persson sänkte till exempel 2001 momsen på böcker från 25 till 6 procent. Syftet var att fler och nya samhällsgrupper skulle upptäcka litteraturens underbara värld. Det är en väldigt vällovlig tanke, vill jag tillägga.

STYLEREF Kantrubrik \* MERGEFORMAT Mervärdesskatt

Tyvärr blev inte resultatet alls det förväntade. Momssänkningen fick inte genomslag fullt ut i priset på böcker. Visserligen såldes det mer böcker än innan men inte till nya grupper av läsare, utan det var de vanliga bokköparna som bara köpte mer. Den här reformen beräknades vid genomförandet kosta 1 miljard kronor.

Ett annat exempel är sänkningen av momsen på livsmedel, som även den klubbades igenom av en socialdemokratisk regering 1996. Reformen skulle gynna barnfamiljer och låginkomsttagare i en ekonomiskt svår tid. Det gjorde den naturligtvis. Men Riksrevisionen har senare kunnat visa att man till halva kostnaden av reformen hade kunnat uppnå samma effekt genom att i stället sänka skatten för de lägsta inkomstdecilerna.

År 2019 beräknades nedsättningen av livsmedelsmomsen kosta 32,2 miljarder kronor. Det är därmed den enskilt största skatteutgiften. Sammanlagt utgör skatteutgiften för alla undantagsnivåerna över 64 miljarder kronor. Det är skatteutgifter som behöver kompenseras genom att andra, mindre effektiva skatter än moms används som intäkt till staten.

Utöver en basnivå på minst 15 procent, vilket Sverige vida överstiger, medger EU även möjligheten till en del undantag enligt en gemensamt överenskommen lista. Här finns många vällovliga möjligheter att göra undantag, och majoriteten av dagens motioner handlar också om olika varor och tjänster som bör föras in på listan över undantag. Det är goda förslag som i många fall förtjänar att övervägas. Problemet med undantagsnivåer är att de öppnar för en problematik om tolkning av EU-direktivet och om gränsdragning.

Herr talman! Nu kommer ytterligare en lista med tokigheter som mina kollegor i skatteutskottet redan har talat om. Men om det känns som en upprepning är vissa tokigheter på listan blocköverskridande.

Går du på konsert räknas det som kultur, och då är det 6 procent. Träningsdansar du är det en idrott, och då är det också 6 procent. Går du däremot för att höra på dansband en lördagskväll är det varken kultur eller idrott, och då blir det 25 procent.

Det handlar om det här med kultur. Teater är såklart kultur, och då är det 6 procent. Men bio har inte längre samma status, och då är det 25 procent.

Växter som är ätbara räknas i vissa fall som livsmedel, och då är det 12 procent. Men i vissa fall räknas de bara som växter, och då är det 25 procent.

Herr talman! Vatten som du dricker direkt ur kranen kommer med 25 procent moms medan vatten på flaska är livsmedel, och då är det 12 procent. Leverpastej för mina barn har en moms på 12 procent. Men leverpastej för min hund har en moms på 25 procent.

Momsen för persontransporter är 6 procent. Det är den också för buss, tåg och färja. Men här ingår även de lite mer ovanliga transportmetoderna luftballong och fisketur.

Hundspann är dock inte en persontransport, och det är inte heller ridturer om de innehåller ett visst mått av spänning och äventyr. Då är det 25 procent.

Herr talman! Om ni ska ge er ut på en ridtur, se till att den är trist och rutinmässig. För då är det en persontransport, och momsen är 6 procent.

Man blir lätt förlåten om man drar på smilbanden, men det finns ju ett allvar bakom detta. Möjligheten till undantag leder till att olika näringar, olika varor och olika tjänster ställs mot varandra. Pengar, tid och kraft läggs på att visa att just en viss tjänst borde vara ett särintresse och kvalificera sig in på en undantagsnivå.

STYLEREF Kantrubrik \* MERGEFORMAT Mervärdesskatt

Olika momssatser kräver mer administration från både myndigheter och företag, och tyvärr öppnar det också för möjligheten till fusk. Kostnaden för administrationen av olika momssatser är hög.

Skulle undantagsnivåerna tas bort helt skulle den generella momsen kunna sänkas till 21 procent utan inkomstbortfall för staten. Det är dock inte en reform man kan genomföra bara i en handvändning och inte utan en större generell översyn av skattesystemet.

Till dess ett sådant reformarbete kan prioriteras är det klokt att ha en restriktiv hållning till förändringar i momssatser och att införa sådana enbart med återhållsamhet och klokskap. Jag yrkar bifall till utskottets förslag.

(Applåder)
Talade i kammaren · 6 dec 2023 · Kalmar län

Skatt, tull och exekution

Fru talman! Jag vill börja med att yrka bifall till utskottets förslag.

Jag vill också börja med att konstatera att vi i utgiftsområde 3 hittar myndigheter med högt anseende och gott förtroende hos allmänheten. Det är myndigheter som både regeringen och Riksrevisionen anser ha en tillfredsställande måluppfyllelse.

Jag började här eftersom det är viktigt med ordning och reda - kanske framför allt i det här utgiftsområdet, vars främsta mål är att säkerställa finansieringen av den offentliga sektorn. Och om vi håller oss kvar vid just ordning och reda en stund är det i skattefelet vi bör stanna upp, alltså skillnaden mellan vad som är teoretiskt möjligt och verkligheten.

Beräkning av skattefelet är inte någon exakt vetenskap utan den bygger mycket på uppskattningar, men vi kan ändå på goda grunder säga att skattefelet i Sverige förmodligen inte är på någon anmärkningsvärd nivå. Attitydundersökningar bland privatpersoner visar att allt färre känner till personer som arbetar svart eller anlitar svart arbetskraft. Företagares upplevelse av illojal konkurrens eller skattefusk bland andra företagare minskar också. Det är en bra utveckling.

Likväl måste arbetet med att både förenkla och kontrollera fortgå. Det ska vara lätt att göra rätt. Regelbördan och de administrativa kostnaderna för våra företag måste minska. Goda villkor för företagande är ett måste och viktigt för vår ekonomiska tillväxt.

Digitala tjänster används alltmer, och fler digitala tjänster behöver också bli tillgängliga. 92 procent av svenskarna tar till exempel emot deklarationen via digitala brevlådor. Det har gjort hanteringen lättare och snabbare, och uppgifterna är oftare korrekta. Behovet av manuell hantering av inkomstskatter, moms och arbetsgivaravgifter har inte ökat trots att antalet ärenden ökar. Sverige är helt enkelt bra på att få in skatt. Däremot finns det arbete att göra inom kontrollverksamheten, både på inkomstsidan för att upptäcka skattefusk och på utbetalningssidan.

År 2024 startar Utbetalningsmyndigheten sin verksamhet. Skatteverket och Kronofogdemyndigheten kommer att behöva anpassa sin verksamhet för att bidra till arbetet med att förebygga, förhindra och upptäcka felaktiga utbetalningar. Med anledning av det höjs anslagen till de här två myndigheterna med 6 miljoner respektive 1 miljon.

Fru talman! Bakom en felaktig utbetalning ligger inte alltid ett ont uppsåt. Men tyvärr har vi alltför länge varit alltför naiva, och brottslingar utnyttjar svenska välfärdssystem. De stjäl från svenska staten och från svenska skattebetalare. Det här måste och ska stoppas.

STYLEREF Kantrubrik \* MERGEFORMAT Skatt, tull och exekution

Organiserad brottslighet är ett allvarligt hot mot vårt öppna samhälle. Skatteverket, Kronofogdemyndigheten och Tullverket är viktiga aktörer i arbetet med att motverka och stoppa brottslighet. I samverkan med andra myndigheter behöver detta arbete intensifieras. Skatteverket har möjlighet att öka kontrollerna, sätta stopp för företag som används som brottsverktyg och med hjälp av fler digitala verktyg upptäcka och stoppa skattebedrägerier. Tullverket behöver öka sitt brottsbekämpande arbete för att stoppa illegala skjutvapen och narkotika redan vid gränsen och stoppa systematisk utförsel av stöldgods ur landet. Kronofogden är länken som kan se till att förebygga och stoppa ekonomisk brottslighet.

Jag har sagt "stoppa" många gånger nu. Jag tror att det är precis så alla känner inför den organiserade och grova brottsligheten i Sverige: Stopp! Det räcker nu!

För att motverka och bekämpa brottsligheten föreslås anslaget till Skatteverket öka med 100 miljoner. Det är 100 miljoner utöver de sedan tidigare beslutade ökningarna, med bland annat 170 miljoner för att förbättra folkbokföringen genom folkräkning samt ytterligare 9 miljoner för utökade möjligheter att använda hemliga tvångsmedel.

100 miljoner föreslås anslaget ökas med även till Tullverket. Sedan tidigare har 200 miljoner beslutats för förstärkning av Tullverkets brottsbekämpande arbete. 65 miljoner har tidigare anslagits för utökade möjligheter att använda hemliga tvångsmedel och 105 miljoner för att förstärka det operativa arbetet, it-utveckling och bekämpning av avfallsbrottslighet.

67,5 miljoner föreslås anslaget för Kronofogdemyndigheten ökas med, med ytterligare 100 miljoner i plan för 2025.

Slutligen får även Skatteverket uppdraget att ersätta dem som är födda 1957 och som inte omfattades av det förhöjda grundavdraget. Här hittar vi många som nog haft ett extra tungt år och vars ekonomiska förutsättningar inte kunde planeras ordentligt på grund av brist på information. Jag är glad att vi i denna budget har kunnat prioritera kompensationen till dem.

(Applåder)