Riksflödet
Logga in
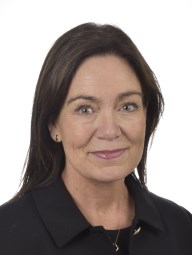
Marie Nicholson
Marie Nicholson

Källa: Sveriges riksdag, öppna data.

Är det här du?Ta över profilen för att byta bild, skriva egna inlägg och koppla dina konton.Ta över profilen

Marie Nicholson

Moderaterna · 57 partikamrater i riksdagen
Talade i kammaren · 20 juni 2023 · Kalmar län

Skatteverket som behörig brottsbekämpande myndighet vid förenklat uppgiftsutbyte inom EU

Fru talman! Till att börja med vill jag yrka bifall till skatteutskottets förslag i SkU22 och därmed till regeringens förändrade regler som gör att Skatteverket blir behörig brottsbekämpande myndighet.

Internationella kopplingar vid olika typer av brottslighet, skattebrottslighet såväl som annan, har ökat. Hälften av alla rapporter som skattebrottsenheten lämnar vidare innehåller kopplingar till utlandet.

Organiserade kriminella grupper blir också alltmer gränsöverskridande i sin verksamhet. Med borttagna gränskontroller är det allt svårare inom EU att komma åt den här typen av brottslighet. Här behövs en högre grad av internationell samverkan. Men för att den ska fungera på ett effektivt sätt behöver svenska Skatteverket samma möjligheter att dela information som sina europeiska och internationella motsvarigheter.

De regelförändringar som härmed föreslås möjliggör för Skatteverket att lämna sekretessklassad information och sekretessklassade underrättelser till utländska motparter för att effektivisera den brottsbekämpande verksamheten. Personuppgifter kommer att kunna lämnas till Interpol och Europol, till polismyndigheter och åklagarmyndigheter i stater anslutna till Interpol samt till tull- och skattemyndigheter inom EES. Informationsutbytet får ske i syfte att förebygga, förhindra eller upptäcka brott eller fullgöra förpliktelser som följer av internationella åtaganden om det är förenligt med svenska intressen.

Detta innebär naturligtvis också att motsvarande information kan inhämtas från våra internationella samverkanspartner. Förslaget omfattar såväl privatpersoner som företag.

Fru talman! Ekonomisk brottslighet och skattebrott är problem i sig. De kan även vara en del av ett större problem och tjäna som ett sätt att finansiera annan illegal verksamhet. Förslaget som ligger framför oss i dag löser tyvärr inte hela den utmaningen, men vår sekretesslagstiftning får inte lägga "snabelben" på oss själva. Det här är ett gott steg i rätt riktning.

Fru talman! Jag önskar alla närvarande en trevlig och - sagt i all välmening - lite lagom regnig sommar.

Skatteverket som behörig brottsbekäm-pande myndighet vid förenklat uppgifts-utbyte inom EU

I detta anförande instämde Jesper Skalberg Karlsson (M).

Överläggningen var härmed avslutad.

(Beslut skulle fattas den 21 juni.)

Talade i kammaren · 20 april 2023 · Kalmar län

Ny mervärdesskattelag

Fru talman! Tack för möjligheten att återigen få tala alldeles obehindrat i flera minuter om moms! Det får jag aldrig göra hemma.

Mervärdesskattelagstiftningen som vi använder oss av i dag trädde i kraft 1994 och har sedan dess förändrats mycket. Ett moderniserat mervärdesskattedirektiv har till exempel antagits på EU-nivå. Svenska regler har förändrats åtskilliga gånger, och nya regler har tillkommit. Det har gjort att det är en hög grad av komplexitet i lagstiftningen, och den har blivit svår att tillämpa.

Betänkandet som vi har framför oss i dag gäller en ny momslag. Den föreslagna lagen är en omarbetning av nuvarande lag i syfte att göra regleringen mer lättförståelig och lättillämpad. Den nya lagen får en ny struktur, moderniseras språkligt och anpassas också till momsdirektivets begrepp, struktur och systematik.

Reglerna på momsområdet ska vara enkla och tydliga, och de ska begränsa den administrativa bördan för företag. Den nya lagen kommer att bättre kunna möta upp en sådan enkel strävan. Det är väl egentligen allt man behöver säga om den biten.

Det är ett område som vi naturligtvis har hört väldigt mycket om redan, och jag tänker därför hålla mitt bidrag här i dag lite kortare. Det är ett område där det föreslås förändringar för att möta upp riksdagens tillkännagivande om intern moms i konkurrensrekvisitet.

Ideella föreningar ska vara undantagna beskattning, men till exempel inom idrottsorganisationer finns det ibland flera juridiska personer som tar hjälp av varandra med tjänster som det är svårt för varje enskild förening att själv stå för. De kan vara tjänster som till exempel administration, ekonomi och it. Det är riksdagens mening, enligt tillkännagivandet, att sådana interna tjänster inte ska momsbeläggas.

I den nuvarande momslagstiftningen är konkurrensrekvisitet utformat som en schablonregel, och momsfrihet tillämpas enbart på tjänster som inte tillhandahålls av någon annan utanför gruppen. I den nya mervärdesskattelagstiftningen, som vi alltså ska ta beslut om i dag, har lagtexten ändrats till att vara likalydande med motsvarande bestämmelse i EU:s momsdirektiv. Texten lyder nu i stället att tjänsten är momsbefriad "förutsatt att undantaget inte kan befaras vålla snedvridning av konkurrensen".

Det här innebär inte att den internfakturerade momsen för ideella föreningar automatiskt försvinner, och Skatteverket har också bekräftat att det egentligen i stort inte förändrar deras tolkning av lagstiftningen. Men det öppnar däremot upp för en större möjlighet att få undantag i enskilda fall. Detta behöver prövas.

STYLEREF Kantrubrik \* MERGEFORMAT Ny mervärdesskattelag

I Danmark, som ofta lyfts som ett gott exempel, har man i flera enskilda fall prövat undantagen och nått framgång, till exempel genom att bevisa att en viss tjänst skulle ha köpts internt oavsett om den var belagd med moms eller inte. Det vill säga inget företag har missgynnats av att en tjänst handlats momsfritt inom gruppen.

Vi är här i kammaren mestadels eller helt överens om intentionen med den förändrade lydelsen, men precis som när det gäller all lagstiftning kommer den konkreta innebörden i det enskilda fallet att få avgöras i rättstillämpningen.

Vänsterpartiet säger att de inte vill vänta och se. Men en utredning görs inte heller i en hast. Även därefter kan lagstiftningen behöva prövas, och under tiden tickar pengarna på. Därför yrkar jag bifall till utskottets förslag i dag, fru talman.

(Applåder)

Talade i kammaren · 19 april 2023 · Kalmar län

Mervärdesskatt

Herr talman! Man kan tycka att det är rättvist att momsbefria en produkt som halva landets befolkning inte har så många alternativ till. Jag tycker dock att man ska fråga sig om kön snarare än köpkraft ska vara avgörande för en subvention.

Vill man underlätta för kvinnor att köpa mensskydd ska man underlätta för dem som faktiskt behöver det, till exempel genom att sänka inkomstskatten eller, som regeringen nu gör i vårändringsbudgeten, höja bostadsbidraget för särskilt utsatta barnfamiljer. Detta är en grupp som till 60 procent består av ensamma mammor, som nu får det lite lättare att klara vardagsekonomin.

Jag tror nog att Marielle Lahti och jag klarar oss bra utan en särskild mensmoms.

Talade i kammaren · 19 april 2023 · Kalmar län

Mervärdesskatt

Herr talman! Jag ska fatta mig kort. Tack till Marielle Lahti för ett intressant anförande!

Som jag beskrev i mitt anförande är mervärdesskatten inte lämpad att använda som ett politiskt styrmedel. Miljöpartiet har nu skrivit en motion om att helt ta bort eller sänka momsen på mensskydd. Då talar vi inte så mycket om ett styrmedel utan snarare om en subvention av produkter av rättviseskäl. Även här blir dock momsen ett ganska trubbigt instrument, för vi kan bevaka prisgenomslaget men inte styra över det.

Frågan som vi snarare borde ställa oss är om alla kvinnor i Sverige behöver denna subvention. Jag tror ändå att Marielle Lahti och jag är överens om att så inte är fallet. Min fråga är därför: Varför vill Miljöpartiet använda statens resurser för att subventionera mensskydd för höginkomsttagare? Hur är det rättvist?

Talade i kammaren · 19 april 2023 · Kalmar län

Mervärdesskatt

Herr talman! Det är tur att det är moms som är ämnet för kvällens sista debatt, för få saker piggar upp så mycket som en momsdebatt.

Mervärdesskatten kommer i år att dra in i runda slängar 600 miljarder kronor och är därmed svenska statens näst största inkomstkälla. Som en fiskal skatt är den effektiv, den är svår att undgå och den är rättvis. Den gör ingen skillnad på vem slutkonsumenten är utan slår lika mot alla. Och det finns i mervärdesskatten en viss frihet i att vi som konsumenter ändå kan välja om vi ska konsumera eller i de flesta fall åtminstone hur mycket vi ska konsumera.

I Sverige har vi haft moms på varor och tjänster sedan 1969, och under den tiden har många förändringar gjorts i lagtexten, både när det gäller skattenivån och harmoniseringen med EU:s momsdirektiv. Därigenom har vi i dag landat på en normalskattesats på 25 procent, med två undantagsnivåer på 12 och 6 procent.

I dagens betänkande behandlar vi ett antal motioner som av behjärtansvärda skäl föreslår fler varor och tjänster som skulle kunna förflyttas från normalskattesatsen till undantagsnivåerna.

Herr talman! Det är inte en helt lätt uppgift att försöka sig på att styra konsumtion. Framför allt är det inte lätt att stimulera fram konsumtion av en vara eller en tjänst, vilket ibland är motivet bakom en momssänkning.

För det första är priset på en vara eller en tjänst är inte det enda som avgör efterfrågan. För det andra resulterar en momssänkning inte alltid i att priset till konsument sjunker fullt ut, eller alls för den delen, utan den används kanske i stället för att öka ett företags marginaler.

År 2002 sänktes momsen på böcker och tidskrifter från 25 till 6 procent. Motivet till sänkningen var att uppmuntra fler grupper att börja läsa böcker. Det var ett gott motiv, enligt min mening. Men när man senare granskade effekterna kunde det konstateras att dels slog momssänkningen inte igenom fullt ut i priset, framför allt inte på tidskrifter där gapet var extra stort, dels uppnådde man inte alls syftet att skapa läsintresse hos nya grupper. I stället var det de som redan köpte böcker som köpte fler böcker. Det politiska motivet hade kanske haft större framgång med andra verktyg än en subvention av momsen.

Ett annat exempel är momsen på livsmedel som 1996 sänktes till 12 procent. Tanken var att sänkt moms på livsmedel skulle slå igenom i priserna och särskilt gynna barnfamiljer och låginkomsthushåll eftersom de använder en relativt stor andel av sin hushållsbudget till mat.

En priskommission tillsattes som följde genomslaget och kunde konstatera att på kort sikt fick sänkningen prisgenomslag. Men när Riksrevisionen 2018 granskade nedsättningen på matmomsen konstaterade man att åtgärden inte var kostnadseffektiv. Om syftet med subventionen var att ge stöd åt bara vissa grupper hade det varit mer effektivt att använda motsvarande medel och sänka till exempel skatten på inkomst bara i de inkomstdecilerna.

Nyligen debatterade vi moms på vissa reparationer här i kammaren. Momssänkningen 2017 skulle stimulera den cirkulära ekonomin, men effekterna uteblev i stort sett.

Vad jag vill illustrera med mina tre korta exempel är att även om mervärdesskatten är en bra fiskal skatt är den ett sämre politiskt styrmedel, ofta med tveksam träffsäkerhet. Vi borde lägga mindre tid och kraft på att diskutera olika momsnivåer och undantag.

Samarbetspartierna är överens om att sänka skatten på arbete under mandatperioden. Det är en avsevärt viktigare reform som stärker hushållens möjligheter att göra kloka val, behjärtansvärda val i sin konsumtion, och som naturligtvis även gör det lättare hitta utrymme för det nödvändiga.

Herr talman! Jag yrkar bifall till utskottets förslag.

(Applåder)

Talade i kammaren · 22 feb 2023 · Kalmar län

Höjd mervärdesskatt på vissa reparationer

Fru talman! Man kan ju fråga sig om man ska använda momsen som ett styrmedel när det inte gör någon skillnad. Som jag sa i mitt anförande har det gjorts studier som visar att det inte gav någon konkret effekt. Är det bara symbolpolitik eller gör det verklig skillnad? Jag tycker att om man ska prata om klimatet och en cirkulär ekonomi ska man göra de insatser som faktiskt har betydelse. Då handlar det om att stärka individernas och hushållens ekonomi och även göra det lättare för småföretagare, oavsett vilka småföretagare det är och oavsett vilka reparationer de genomför.

En sänkning av momsen generellt sett skulle gynna samtliga, men framför allt hushållens ekonomi. Jag är väldigt stolt över att vår regering går ifrån att genomföra politik enbart för symbolikens skull. Jag kan nämna platspåseskatten som jag tror att människor bara är irriterade på. Miljöpartiet vet om effekterna av den men håller fast vid att genomföra en politik som bara handlar om symbolik.

(JANINE ALM ERICSON (MP): Men plastpåseskatten är ju kvar.)

Talade i kammaren · 22 feb 2023 · Kalmar län

Höjd mervärdesskatt på vissa reparationer

Fru talman! Jag delar Janine Alm Ericsons omsorg om småföretagare och vill underlätta för samtliga småföretagare i Sverige, inte bara inom vissa industrier. Men varför ska just de småföretag vi diskuterar i dag ha 6 procents moms medan reparationer av till exempel möbler och klockor har 25 procent? Varför bör det inte vara en lägre sats för samtliga?

Som vi har pratat om är just momsen inte en skatt som bör användas som styrmedel utan i första hand som en fiskal skatt. Därmed bör man snarare sträva efter att ha en lägre basskattesats så att samtliga företagare, oavsett om de är stora eller små, får lättare att nå konsumenter.

Talade i kammaren · 22 feb 2023 · Kalmar län

Höjd mervärdesskatt på vissa reparationer

Fru talman! Det är premiär för mig här i dag, och jag hade knappast trott att jag i min allra första debatt i kammaren skulle stå i talarstolen och försvara en skattehöjning. Men den höjning av momsen på vissa reparationer som vi i dag diskuterar ligger väl i linje med regeringens prioriteringar, och som vilken god moderat som helst ser jag helheten i skattesystemet.

Det finns flera syften bakom höjningen av momsen på vissa reparationer från 6 till 12 procent, bland att få en större enhetlighet i mervärdesskattesystemet och att minska avståndet i kostnaden för reparationer av cyklar, skor, kläder, lädervaror och hushållslinne med kostnaden för reparationer av andra varor.

Momsen är en skatt som konsumenten tyvärr sällan lägger märke till, inbakad som den är i priset. Men det kan minst sagt upplevas som förvirrande att man ska betala 25 procent moms för reparationen av sitt armbandsur men 6 procent för reparationen av det läderarmband som håller uret på plats. Det kan till och med upplevas som orättvist.

De undantag från 25 procent moms vi har i Sverige är ofta kloka och behjärtansvärda. Mervärdesskatten bör dock i första hand ses som en fiskal skatt, alltså som en inkomstkälla för att finansiera våra gemensamma kostnader, och inte som ett styrmedel.

På sikt kan det vara klokt att diskutera att slopa alla undantag och i stället ha en lägre normalskattesats. Det skulle innebära mindre administration både för företag och stat, och vi skulle dessutom inte behöva lägga tid och kraft på att diskutera vad som borde sänkas eller höjas. Tyvärr är vi ännu inte i ett läge där detta kan göras.

Låt oss i stället utvärdera hur väl den sänkta momsen i detta fall fungerat som ett styrmedel. När momsen på vissa reparationer sänktes för första gången 2017 var det från 25 till 12 procent, alltså en betydligt större förändring än den som föreslås i dag. Effekten var dock väldigt begränsad.

Vid Internationella miljöinstitutet i Lund har man studerat varför effekten uteblev och konstaterat att dels kände få konsumenter till att momsen hade sänkts, dels märktes det sällan i slutpriset då många av de småföretagare som genomförde reparationerna valde att stärka sina, oftast väldigt små, marginaler i stället för att sänka priset till kunden.

Institutet har dessutom fastslagit att priset på reparationen inte är avgörande, utan snarare kostnaden för produkten. Kort sagt - ju mer pengar du lägger på en vara desto mer sannolikt är det att du väljer att reparera den.

Jag har vid något tillfälle diskuterat framtiden med min egen skomakare, och han berättade att det största problemet inte är bristen på kunder utan att skorna de kommer med är tillverkade i syntetmaterial eller i alldeles för låg kvalitet för att en reparation ska vara möjlig.

För att stimulera en cirkulär ekonomi förefaller just momsen vara ett bristfälligt verktyg. I stället bör vi arbeta för att småföretagare får bättre villkor, mindre regelkrångel och bättre lönsamhet i sin verksamhet. Vi bör arbeta för att stärka hushållens ekonomi så att det är möjligt att göra kloka val i sina inköp. Man kan knappast klandra människor för att välja billiga skor när elräkningen precis kommit. Den som däremot får behålla en större del av sin inkomst får lättare att göra medvetna val.

Fru talman! En höjning kan ibland på sikt innebära en sänkning, men framför allt yrkar jag bifall till regeringens proposition i dag för att vi som land ska göra kloka prioriteringar. Vi ska driva en medveten politik, och vi ska satsa där det gör skillnad.

(Applåder)

Talade i kammaren · 24 nov 2022 · Kalmar län

Statsministerns frågestund

STYLEREF Kantrubrik \* MERGEFORMAT Statsministerns frågestund

Herr talman! Jag talar allt oftare med företag i min valkrets som inte vet om de kommer att klara vintern med de rådande höga elpriserna. Men jag talar också med företag som står redo att växa, utvecklas och klimatomställa. Men de tvekar nu på grund av elpriserna, men framför allt tvekar de av oro för den framtida tillgången till el - att den inte kommer att vara tillräcklig och att investeringar i elektrifiering i dag kommer att slå undan benen på dem i morgon.

Vad gör den svenska regeringen, statsministern, för att företag i Kalmar län, och i hela Sverige, ska känna tillit till att elen kommer att räcka för deras behov även i framtiden?