Riksflödet
Logga in
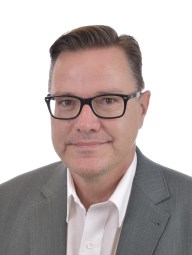
Eric Westroth
Eric Westroth

Källa: Sveriges riksdag, öppna data.

Är det här du?Ta över profilen för att byta bild, skriva egna inlägg och koppla dina konton.Ta över profilen

Eric Westroth

Sverigedemokraterna · 61 partikamrater i riksdagen
Talade i kammaren · 1 dec 2023 · Jönköpings län

Svar på interpellation 2023/24:196 om säkerheten för svensk tullpersonal

Fru talman! Tack, finansministern, för svaren!

Vi har ju kunnat läsa i medierna om att Tullverket under hösten har gjort en egen översyn av beväpning och skyddsutrustning för sin personal. Den skulle vara klar före årsskiftet.

STYLEREF Kantrubrik \* MERGEFORMAT Svar på interpellationer

Som finansministern har sagt här har Tullverket fått i uppdrag att se över behovet av utrustning hos myndighetens anställda, inklusive beväpning av desamma. Regeringsuppdraget ska redovisas senast den 15 januari 2024. Jag förmodar att den relativt korta tiden för uppdraget delvis beror på att man redan visste att Tullverket hade påbörjat en egen liknande översyn.

Jag har med anledning av detta tagit ett initiativ i skatteutskottet för att bjuda in generaldirektören för Tullverket för att redovisa såväl Tullverkets egen översyn som regeringsuppdraget. Jag har gjort detta med förväntan om att även få en redovisning av vilka tillskott Tullverket anser att man skulle behöva för att genomföra det man kommit fram till.

Utan att föregripa resultatet av utredningen hoppas jag att man kommer att föreslå såväl tjänstevapen till den personal som arbetar i yttre tjänst som tillskott av medel för inköp av teknisk utrustning för att i större utsträckning kunna upptäcka smuggling av vapen och narkotika.

Vi får säkert anledning att diskutera detta igen efter att resultaten av dessa båda översyner har presenterats. Jag vill ändå fråga om finansministern och regeringen tillsammans med Sverigedemokraterna är beredda att tillskjuta de medel som Tullverket anser att man behöver. Hur snabbt kan myndigheten i så fall räkna med att få ta del av ett sådant tillskott?

Talade i kammaren · 1 dec 2023 · Jönköpings län

Svar på interpellation 2023/24:196 om säkerheten för svensk tullpersonal

STYLEREF Kantrubrik \* MERGEFORMAT Svar på interpellationer

Fru talman! Det gläder mig - och jag är väl inte direkt förvånad - att finansministern i sitt svar månar om Tullverkets personal och dess säkerhet. Jag läste även att finansministern tillsammans med statsministern varit på besök hos Tullverket i Göteborg, så jag är övertygad om att finansministern personligen har fått ta del av de önskemål som Tullverkets personal har.

Tullen är en förhållandevis liten myndighet med inte speciellt höga anslagsnivåer. Den har fått successivt höjda anslag de senaste åren, men den har varit eftersatt under lång tid. Framåt skulle det behövas kraftiga satsningar på myndigheten. Samtidigt har svenska politiker och vanliga medborgare stora förväntningar på Tullverket och dess arbete och personal. Förutom att se till att rätt uppbörd betalas för gods som kommer in till Sverige och EU räknar man med att myndigheten ska eftersöka och hitta illegala varor som kriminella försöker smuggla in i landet.

Bland det mest allvarliga är försöken att smuggla in vapen och narkotika som de kriminella nätverken i Sverige har behov av och som de finansierar sin verksamhet med. Tyvärr har vi sett att tillgången på illegala vapen är god i Sverige. Jag vill påpeka att dessa sällan har sitt ursprung hos legala vapenägare utan att det handlar om automatvapen och handeldvapen som ofta har sitt ursprung i konflikthärdar, till exempel kriget på Balkan på 90-talet.

Nu pågår ännu ett krig i vår omedelbara närhet där militära vapen förekommer i en omfattning som vi inte har sett sedan Balkankonflikten. Redan nu finns det indikationer på att kriminella gäng i Sverige erbjuds att köpa vapen från Ukraina, vilket är ett problem som sannolikt kommer att öka och vara bestående i Europa och Sverige under decennier framöver.

När det gäller narkotikasmuggling gör Tullverket allt fler och större beslag. Det är naturligtvis positivt att tullen gör dessa beslag och förhindrar narkotikan att komma ut på gatan. Om mängden narkotika vid beslagen blir allt större kan det dock finnas anledning att förmoda att smugglarna anser att det är förhållandevis liten risk att knarket ska fastna i tullens filter. Om de ansåg att risken för upptäckt var stor skulle de snarare skicka fler och mindre sändningar, men statistiken talar tyvärr för det omvända.

Vi har i medierna kunnat läsa att det finns ett stort missnöje hos Tullverkets kontrollpersonal och att de har skickat ett brev till Tullverkets ledning. Jag hoppas att finansministern har fått ta del av brevet. Jag har själv läst en censurerad version då brevet bedöms omfattas av sekretess.

I brevet framgår att man efterfrågar framför allt tre saker: att tulltjänstemän på grund av den ökade hotnivån i större utsträckning ska ges möjlighet att bära tjänstevapen, att de lokaler där narkotika och vapen förvaras ska ges en bättre skyddsnivå för att förhindra eventuella försök till återtagande av beslagtaget gods samt att antalet anställda ska öka så att det finns en rimlig chans att ha fler anställda på plats under fler av dygnets timmar och därmed bättre kunna göra det vi förväntar oss.

Därför undrar jag om finansministern och regeringen är beredda att göra de förändringar och tillskott av medel som skulle behövas för att tillgodose de önskningar som personalen uttrycker i brevet.

Talade i kammaren · 25 okt 2023 · Jönköpings län

Subsidiaritetsprövning av kommissionens förslag till förordning om fastställande av unionens tullkodex och inrättande av Europeiska unionens tullbyrå

Fru talman! I dag får vi tillfälle att i kammaren lyfta fram en av skatteutskottets subsidiaritetsprövningar, vilket inte sker speciellt ofta.

Vad är det då för förslag som är uppe på bordet? Det benämns som förslag till förordning om fastställande av unionens tullkodex och inrättande av Europeiska unionens tullbyrå.

Kortfattat och lite förenklat handlar förslaget om att byta ut den nuvarande uniontullkodexen mot en ny. Den nya kodexen består av 256 artiklar och innehåller fyra större nyheter jämfört med den gamla kodexen. En av nyheterna är att det ska inrättas ett nav för EU:s tulldata, det vill säga att man har för avsikt att ersätta de befintliga it-systemen, som består av 27 olika it-miljöer och ett flertal nationella system som finns i varje medlemsland. Detta är tänkt att ge tullen en bättre överblick vid riskbedömning i leveranskedjan och möjliggöra ett mer målinriktat och strategiskt arbete. Meningen är att stärka tullens förmåga att övervaka och kontrollera vilka varor som förs in i och ut ur tullunionen.

En annan nyhet är inrättandet av en ny europeisk tullmyndighet. Tanken är att man på central nivå ska utföra riskhantering och behandla den otroligt stora datamängd som kommer att finnas i det nya tulldatanav som ska utvecklas. Unionens tullkodex ska också innehålla nya bestämmelser om restriktiva åtgärder och en krishanteringsmekanism, detta för att förhindra att exempelvis sanktioner mot ett tredjeland inte ska kunna kringgås och för att få en bättre funktion vid gränsöverskridande kriser liknande coronapandemin.

Slutligen innehåller den nya kodexen även bestämmelser om tullrättsliga överträdelser och sanktioner. Man vill alltså införa minimikrav för bestraffning när regelverket inte följts.

Fru talman! Skatteutskottet har behandlat detta ärende som en så kallad subsidiaritetsprövning. Det innebär att vi inte tittar på förslaget i sak utan bedömer om detta beslutas på rätt nivå för att målet ska uppnås. Huvudregeln är att beslut ska fattas på så låg nivå som möjligt men att målen med förslaget ändå ska uppnås.

Handel är något som är positivt och en viktig komponent för välståndet i vårt land. Det är primärt på företag i Sverige som exporterar produkter och tjänster utomlands som vi bygger vår välfärd och vårt samhälle. Sverigedemokraterna är i grunden ett handelsvänligt parti, och varje förenkling som kan göras för att underlätta handel mellan länder - oavsett om det är med andra EU-länder eller med tredjeland - ser vi som positiv.

Därför skulle det även kunna vara positivt med den ansats som finns i den nya unionstullkodexen. Att ha ett gemensamt system för tullhandlingar, oavsett om varorna ska in i eller ut ur EU, underlättar för de inblandade företagen och myndigheterna. Dock finns det en risk, som så ofta när EU ska vara med och ta fram system, att det blir överarbetat och extra krångligt. Man hann knappt färdigställa genomförandet av den förra tullkodexen innan man konstaterade att den på flera områden hade brister och att många av de förväntade fördelarna uteblev.

Fru talman! Det finns några delar i förslaget som utskottet har reagerat på. Tyvärr har vi när det gäller tullen redan avhänt oss mycket av den nationella självbestämmanderätten och i stället överlåtit den till EU, men inrättandet av en europeisk tullmyndighet som blir överställd de nationella tullmyndigheterna anser vi vara onödigt. Att flytta mer makt från våra nationella parlament till Bryssel på grund av att tullen inte fungerar i vissa länder anser vi egentligen inte löser några problem. Man borde lägga energin på att rätta till felaktigheter där de finns snarare än att tro att allt blir bättre med en ny överordnad myndighet på EU-nivå.

Att EU konstant uppvisar ambitionen att flytta fram positionerna och överföra mer makt från våra nationella parlament till Bryssel ser vi som oroväckande och som något som borde bekymra fler. Denna subsidiaritetsprövning berör inte just denna del av maktförflyttningen, men då den föreslagna gemensamma tullmyndigheten ännu inte är färdigförhandlad vill vi ändå skicka med en uppmaning till regeringen om att vi anser att införandet av en ny tullmyndighet borde kunna ifrågasättas ur ett proportionalitetsperspektiv.

Den del som handlar om att tillämpa miniminivåer för sanktioner eller mot bestraffning av de företag som inte följt eller inte följer regelverket till fullo anser vi dock strider mot subsidiaritetsprincipen. Självklart anser vi att sanktioner ska vara effektiva, proportionerliga och avskräckande, men utskottet invänder mot att gemensamma miniminivåer bestäms för sanktionerna på det sätt som föreslås i direktivet.

Sanktionssystemet behöver enligt skatteutskottet anpassas till de nationella förutsättningar som råder, och samtidigt anser vi att kommissionen inte visat att målen inte kan uppnås utan att man beslutar om gemensamma miniminivåer för detta. Utskottet anser att sanktioner bäst bestäms på nationell nivå och föreslår därför ett motiverat yttrande till Europaparlamentets, rådets och kommissionens ordförande. I yttrandet framhålls vikten av en väl fungerande tullunion som en förutsättning för den inre marknaden och handeln med omvärlden.

Samtidigt är vi inte övertygade om att det behövs så genomgripande förändringar av tullunionen som föreslås. Vi vänder oss dessutom emot unionsgemensamma miniminivåer för sanktioner och menar att detta ska vara en nationell kompetens att besluta om. Följaktligen strider kommissionens förslag i denna del mot subsidiaritetsprincipen.

Fru talman! Vi sverigedemokrater ställer oss bakom det motiverade yttrandet och tycker att det är positivt att samtliga övriga partier i utskottet gör detsamma.

Talade i kammaren · 30 maj 2023 · Jönköpings län

Tillfällig skattefrihet för förmån av laddel på arbetsplatsen

Fru talman! I dag debatterar vi skatteutskottets betänkande 18 om en tillfällig skattefrihet för förmån av laddel på arbetsplatsen.

Sverige har i dag ett stort behov av att underlätta övergången till en mer elektrifierad fordonsflotta. En del i detta arbete är skattefrihet för förmån av laddel på arbetsplatsen. Det kommer dessutom att underlätta den administrativa börda som följer av en förmånsbeskattning.

Förslaget innebär att om en arbetsgivare erbjuder de anställda att ladda sin elektriska eller bil, hybridbil, lätta lastbil, motorcykel, moped, cykel eller elsparkcykel kommer den av arbetsgivaren bekostade elektriciteten från och med den 1 juli i år till och med den 30 juni 2026 inte att vara en beskattningsbar förmån.

Fru talman! Utbytet av den fossildrivna fordonsflottan till en elektrifierad är i full gång. Andelen laddbara personbilar ökar kraftigt i Sverige. Av all nybilsförsäljning under 2022 var andelen laddbara personbilar hela 56 procent, och vid årsskiftet rullade över 450 000 laddbara bilar i Sverige. Enligt den senaste statistik jag kunde få tag på är det nu 483 810 bilar som är laddbara i Sverige.

Detta utbyte skulle naturligtvis fortsätta även utan en befrielse från förmånsbeskattning av laddel på arbetsplatsen, men för att accelerera andelen laddbara fordon genom att underlätta möjligheten till detta kan denna skattebefrielse ha en positiv inverkan.

STYLEREF Kantrubrik \* MERGEFORMAT Tillfällig skattefrihet för förmån av laddel på arbetsplatsen

Detta gäller inte minst med tanke på att många begagnade elbilar som börjar få några år på nacken börjar komma ned i priser som gör att även personer och familjer med normala inkomster skulle kunna överväga att köpa en elbil.

Dessa lite äldre bilar har en mer begränsad batterikapacitet än dagens nya elbilar. Lägg dessutom till att batterikapaciteten har sjunkit ytterligare efter ett antal tusen mils körning av tidigare ägare. Men med möjlighet till laddning på arbetsplatsen får även dessa lite äldre elbilar en fördubblad räckvidd vid pendling mot vad de skulle ha haft utan denna möjlighet. Visst hade man kunnat ladda bilen vid en publik laddstation på vägen hem från jobbet, men betänk då också att de äldre elbilarna har en mer begränsad möjlighet att ta emot höga laddeffekter. Och vem vill sitta långa stunder och ladda sin elbil på väg hem till familjen från jobbet?

Laddhybriderna ska inte heller förglömmas. Det är kanske inte alla som har de rätta förutsättningarna för att ha en ren elbil. De har i stället köpt en laddhybrid för att kunna köra på enbart el åtminstone kortare sträckor runt hemmet. Har man då möjlighet att ladda sin plug in-hybrid på jobbet förlänger man räckvidden med enbart eldrift betydligt vid arbetspendling. Detta skulle kunna vara ytterligare ett incitament att byta ut sin fossilbil till en modernare och mer miljövänlig laddhybrid.

Fru talman! Att man nu tillfälligt tar bort förmånsbeskattningen på laddel bidrar också till incitament för arbetsgivare att erbjuda en möjlighet för de anställda att ladda elbilen under tiden de arbetar. Om man dessutom låter installera smarta laddstationer som förutom att användas av anställda kan upplåtas för publikt användande mot betalning - kanske på tidpunkter då arbetsplatsen är stängd - påskyndas även utbyggnaden av laddinfrastruktur.

Fru talman! Avslutningsvis: Det administrativa arbetet runt förmånsbeskattning av laddning på arbetsplatsen har på många ställen varit avskräckande. Samtidigt som värdet på förmånen har varit förhållandevis lågt måste arbetsgivaren genom rapporteringssystem hålla koll på vem som har laddat sitt fordon, hur mycket el denne har laddat och vilket värde på elen som ska beskattas. Detta har inneburit en stor administrativ påfrestning som har gjort att många kan ha avstått från att installera laddstationer på grund av att man inte vill ha det extra arbete som en förmånsbeskattning har inneburit.

Om vi nu kan ta bort detta hinder, om än tillfälligt, skapar vi bättre förutsättningar för den som är villig att investera i laddstationer och kanske även på sikt med hjälp av smarta laddare utveckla smidiga rutiner för framtiden.

Fru talman! Omställningen av Sveriges fordonsflotta pågår för fullt. Förslaget är ett steg i rätt riktning, men fler saker måste göras parallellt för att se till att vi utökar produktionen av svensk, stabil, väderoberoende och planerbar energiproduktion. Här har svensk kärnkraft en central roll att spela för att ge möjlighet till den elektrifiering som vi alla önskar, inte bara för transporter utan för alla processer som nu håller på att elektrifieras.

STYLEREF Kantrubrik \* MERGEFORMAT Tillfällig skattefrihet för förmån av laddel på arbetsplatsen

Att när det inte blåser ladda elbilar med elektricitet från oljeeldade kraftverk i Sverige eller med kolkraftsel från utlandet är inte särskilt smart vare sig för människa eller miljö. Trots detta anser vi att denna mindre lagförändring är tillräckligt kostnadseffektiv för att på ett positivt sätt bidra till att underlätta omställningsarbetet.

Därmed yrkar jag bifall till propositionen och utskottets förslag till beslut.

(Applåder)

Talade i kammaren · 11 maj 2023 · Jönköpings län

Företag, kapital och fastighet

Fru talman! I dag debatterar vi de motioner som har kommit in under den allmänna motionstiden gällande skatteförslag som berör företag, kapital och fastigheter.

Sverige har en diversifierad och dynamisk företagsmiljö med företag som verkar inom en rad olika sektorer och branscher. Vi är kända för att ha en hög andel små och medelstora företag, vilka är en viktig drivkraft bakom landets ekonomiska tillväxt och sysselsättning. Faktum är att 99,4 procent av samtliga företag i Sverige är små och medelstora företag med färre än 50 anställda.

Samtidigt finns det också stora multinationella företag med global räckvidd som har sitt ursprung i Sverige. Vi har en tradition av entreprenörskap och innovation, och många av Sveriges företag är kända för att ha ledande positioner inom teknologi, miljövänlighet och hållbarhet.

Fru talman! Företagen i Sverige utgör till stora delar ryggraden i skattebasen. De bär upp samhället, och det välfärdssamhälle som vi vill värna, ekonomiskt. Om ett företags situation gör att de känner sig tvingade att flytta utomlands tappar vi i skattekraft. Därför måste vi ha ett skattesystem som gör det attraktivt för företag och företagare att investera och utveckla sina verksamheter i Sverige.

Coronapandemin påverkade det svenska näringslivet kraftigt. Många stödpaket presenterades, men vi behöver se över hur man skapar goda förutsättningar för svenska företag att ta sig igenom ansträngda situationer. Det handlar om att rusta näringslivet inför framtiden och stärka dess konkurrenskraft. I det arbetet behöver vi lyfta på flera stenar och inte lämna potentiella åtgärder utan diskussion.

Fru talman! Ett förslag som skulle kunna vara av intresse är en förändring av dagens system för ett bolags resultatutjämning över åren. I nuläget kan ett bolag som gör en förlust bara kvitta den mot eventuella vinster kommande år, trots att framtiden kan vara osäker. Systemet är alltså mer spekulativt än om bolaget hade fått kvitta förlusten mot tidigare års reella vinster. Det systemet kallas carry back, eller tax carry back, och används i dag i flera länder som en del i deras respektive bolagsbeskattning. Det gäller bland annat USA, Storbritannien och Kanada.

I praktiken innebär ett sådant system att företag som har betalat in skatt för tidigare års vinster men som under ett år uppvisar en förlust skulle kunna ges möjlighet att få återbetalning av den skatt de tidigare betalat redan året efter förluståret. Detta system möjliggör ett välbehövligt kapitaltillskott för många bolag som har en tillfällig svacka men som genererat vinst tidigare och under mer normala verksamhetsår. Det ska inte förväxlas med dagens system med periodiseringsfonder och de begränsningar som dessa har.

Systemet vore därutöver lättadministrerat och svårt att fuska med. Flera länder, däribland Norge, Belgien och Tjeckien, har under pandemin kommit till insikt om de potentiella fördelarna med carry back och därför implementerat systemet för att stödja det inhemska näringslivet. Därför tycker Sverigedemokraterna att regeringen borde kunna undersöka och utreda möjligheten att införa ett liknande system i Sverige.

Fru talman! De senaste årens kraftiga befolkningsökning har bidragit till en stor efterfrågan på bostäder. Trots att det har byggts nya bostäder i en aldrig skådad takt finns det fortfarande en bostadsbrist. Den senaste tidens räntehöjningar och den tillbakagång som har skett för fastighetsbolag borgar för att det förmodligen kommer att vara en betydligt svagare tillväxt för bostadsbyggandet ett antal år framöver.

För att mer effektivt utnyttja ett redan befintligt bostadsbestånd har Sverigedemokraterna har under lång tid motionerat om att höja gränsen på 40 000 kronor för schablonbeskattning vid uthyrning av privatbostäder. Därför är det ändå glädjande att regeringen nu remitterar ett förslag inför budgetprocessen om att höja schablonavdraget till 50 000 kronor.

Detta kommer naturligtvis inte att lösa bostadsbristen, men man höjer därigenom incitamenten att hyra ut sin privatbostad, antingen helt eller delvis, samtidigt som en bostadsbehövande får bättre möjligheter att flytta till exempelvis ett jobb eller till studieorten.

Fru talman! Även om tiderna är svåra för många med inflation, räntehöjningar, livsmedelspriser, bränslepriser och elpriser är det viktigt för den som har möjlighet att lägga undan och spara en slant för framtiden. Historiskt har vi sett att det är bra med ett brett aktie- och fondsparande i befolkningen. Det är bra för att stärka den enskildes finansiella situation, och det är även bra för landet som helhet med ett högt inhemskt ägande av bolag som främst verkar i Sverige.

Att svenskarna ska vara ett ägande folk är något som vi tidigare har pekat på, och därför är det viktigt att utvidga och förenkla möjligheterna till investeringar och sparande. Investeringssparkontot, ISK, som infördes som en schablonbeskattad sparform 2012, har kommit att bli mycket framgångsrikt hos småsparare.

Det gäller inte minst mot bakgrund av dess schablonbeskattningsmodell, som eliminerade det krångel som många upplevt i deklarationstider med att hitta gamla inköpsnotor och hålla koll på genomsnittliga anskaffningsvärden, historiska nyemissioner och såväl realisationsvinster som förluster. Denna sparform torde dessutom ha minskat den administrativa bördan inte bara för den enskilde utan även för Skatteverket, som vid granskning av deklarationerna kan ägna sig åt att hitta andra felaktigheter eller försök att lämna oriktiga uppgifter.

När sparformen fyllde tio år, för drygt ett och ett halvt år sedan, visade en mätning att det var en stor del av svenskarna som hade ett ISK och att de flesta sparade till sin egen pension.

Sparformen har ofta beskyllts för att vara alltför skattemässigt förmånlig. Och visst har det varit en förhållandevis låg beskattning, då just schablonbeskattningen bygger på statslåneräntan, som under många år varit låg samtidigt som börsen har haft en positiv utveckling.

Men innan man på ett rättvisande sätt kan utvärdera sparformen behöver den ha genomgått en hel konjunkturcykel. Just nu stiger räntorna samtidigt som vi förmodligen är på väg in i en lågkonjunktur. Detta är en kombination som gör att sparformen blir mindre förmånlig för spararen, och faktum är att skatten på ISK i år är två och en halv gånger högre än den var förra året, på grund av den höjda statslåneräntan.

Dessutom tickar ju skatten från alla ISK-konton in till staten, även om börsen skulle sjunka och färre skulle välja att sälja sina värdepapper.

Investeringssparkontot har dock flera nackdelar för spararen jämfört med sparande på ett vanligt depåkonto. På grund av lagteknikaliteter har det inte alltid varit möjligt för ISK-innehavaren att delta när ett nytt bolag ska introduceras på börsen eller när ett företag ska genomföra en så kallad nyemission, det vill säga att man ska ge ut fler aktier på marknaden för att få in mer kapital till företaget.

Detta hoppas vi nu kunna komma till rätta med när ett enhälligt utskott bifaller Sverigedemokraternas motion och ett tillkännagivande riktas till regeringen om att se över denna lagstiftning så att ISK-innehavaren ska kunna delta vid dessa händelser direkt med sitt konto, utan att behöva gå via ett depåkonto.

Slutligen, fru talman: Sveriges skattesystem behöver vara konkurrenskraftigt i den globaliserade värld vi lever i. Vi behöver fortsatt vara ett land där det är attraktivt för entreprenörer att förverkliga sina affärsidéer och därigenom skapa arbetstillfällen och beskattningsunderlag som behövs för att finansiera vår välfärd.

Sverige är, trots att skattetrycket minskat något under 2000-talet, fortfarande ett av de länder i världen där skattetrycket är som högst. Därför är det än viktigt att vi politiker använder medborgarnas inbetalade skattemedel på det ansvarsfulla sätt som de förtjänar.

Med det sagt, fru talman, vill jag yrka bifall till Sverigedemokraternas reservation 17 i betänkandet.
Talade i kammaren · 20 april 2023 · Jönköpings län

Ny mervärdesskattelag

Fru talman! I dag debatterar vi en ny mervärdesskattelag som föreslås träda i kraft den 1 juli i år.

STYLEREF Kantrubrik \* MERGEFORMAT Ny mervärdesskattelag

Mervärdesskatten, eller moms som vi vanligtvis kallar den, är en konsumtionsbaserad skatt som läggs på varor och tjänster vid varje transaktionsled och försäljning.

Momsens historia i Sverige inleddes redan under början av andra världskriget för att finansiera de ökade kostnaderna för försvaret. Den kallades då en allmän varuskatt, omsättningsskatt eller oms i vardagligt tal, och den togs ut vid försäljning av varan i sista ledet till slutförbrukaren.

Omsen var en tillfällig skatt och avskaffades faktiskt vid andra världskrigets slut. Dock kom den att återinföras igen 1960 som en konsekvens av en underbalanserad budget, och vid återinförandet var skatten 4,2 procent.

Omsättningsskatten kom dock 1969 att ersättas av den nuvarande mervärdesskatten, vilket innebar att man beskattade mervärdet i varje transaktionsled i stället för enbart det sista ledet, vilket var fallet med den tidigare omsättningsskatten.

Övergången till moms var då en trend inom de så kallade EG-länderna, och Sverige hakade på den. Vid införandet 1969 var den svenska momssatsen 11 procent. Den har senare successivt såväl höjts som breddats till den normalmoms som vi har i dag på 25 procent, vilket är en av de högsta momssatserna i världen även om vi förutom normalmoms och nollmoms tillämpar två nedsatta momssatser på 12 respektive 6 procent.

I slutet av 60-talet var det färre än tio länder som hade infört ett momssystem. Men i dag är det fler än 160 länder som har gjort det. OECD anger att moms allmänt är en skatt med förhållandevis små tillväxthämmande effekter, vilket är önskvärt vid uttag av skatt.

Momsen är primärt en fiskal skatt, det vill säga att den finansierar statens utgifter utan någon egentlig korresponderande motprestation. Momsen är en bra skatt i den meningen att medborgarna har en viss möjlighet att bestämma hur mycket skatt de vill betala genom att styra sitt konsumtionsmönster. Samtidigt är moms ett trubbigt styrmedel om man vill använda just momsen och olika momssatser för att åstadkomma en beteendeförändring eller för att gynna vissa grupper.

Fru talman! Jag lyssnade på skatteutskottets debatt i går kväll om momsbetänkandet med motioner från allmänna motionstiden. Där talade flera ledamöter om Riksrevisionens rapport om den sänkta momsen på livsmedel från 2019 och om hur trubbigt och dyrt detta sätt är för att gynna de grupper som det var tänkt att gynna.

Jag vill bara notera för kammaren och de ledamöter som inte satt i skatteutskottet när den aktuella skrivelsen från Riksrevisionen behandlades att Sverigedemokraterna var det enda partiet som följdmotionerade med anledning av skrivelsen med ett yrkande om "att tillsätta en utredning av fördelningspolitiska stödåtgärder som alternativ till den sänkta livsmedelsmomsen". Tyvärr var det inget annat parti i riksdagen som stöttade vår motion. Men jag noterar utifrån gårdagens debatt att stödet för vårt yrkande hade varit större i dag.

Sverigedemokraterna tycker generellt att momssystemet bör vara så enkelt som möjligt - att man kan bredda momsbasen och samtidigt ha så få undantag från normalmomsen som möjligt och kanske i stället sänka nivån på normalmomsen.

Fru talman! Momsens andel av Sveriges skatteintäkter har hela tiden ökat och uppgick 2022 till 559,7 miljarder kronor, vilket är nära hälften av statens skatteintäkter. Momsen är alltså en otroligt viktig skatt för den svenska välfärden och vårt gemensamma välfärdssystem.

STYLEREF Kantrubrik \* MERGEFORMAT Ny mervärdesskattelag

Dock kan momssystemet ofta uppfattas som svårbegripligt och krångligt, och det toppar många gånger företags och företagares lista över såväl regelbörda som arbetsbörda då momsen, till skillnad från många andra skatter, måste hanteras för varje transaktion och varje faktura, varje dag.

Att moms är krångligt illustrerades med all önskvärd tydlighet under pandemin. EU köpte då in sjukvårdsmateriel från länder för att sedan skänka det till andra länder, och då EU-byråkraterna ansåg momshanteringen vid dessa transaktioner vara krånglig beslutade man helt enkelt att momsbefria sig själv. Det är inga företag eller företagare som har den lyxen, utan de tvingas i stället dagligen att brottas med diverse momsutmaningar vid varje köp och varje försäljning, varje dag.

Fru talman! Den nya mervärdesskattelagen, som vi debatterar i dag, är en nätt liten bok på nära 1 000 sidor. Den är dock till stora delar en omarbetning av den nuvarande mervärdesskattelagen i syfte att göra den mer lättförståelig och lättillämpad. Den har även fått en ny struktur och moderniserats språkligt, samtidigt som den också anpassats till EU:s mervärdesskattedirektiv.

En av förändringarna i lagen gäller det tillkännagivande som riksdagen riktade till regeringen under förra mandatperioden. Omsättning av tjänster som tillhandahålls mellan föreningar inom samma organisation, som vanligtvis inte är momspliktig, skulle ej heller behöva träffas av moms vid fakturering inom ramen för dessa samarbeten - den så kallade internmomsen.

Vi tycker att det är självklart att lagstiftningen i möjligaste mån ska stötta de viktiga ideella föreningarna och deras insatser för civilsamhället. De ska inte behöva lägga stora summor på moms för tjänster som man samarbetar om inom den egna organisationen och inte heller drabbas av det merarbete som momshanteringen skulle innebära för dem.

Fru talman! Tyvärr har Sverige numera avhänt sig stora delar av sitt självbestämmande beträffande momsen till EU och dess byråkrater, och vi har ett gemensamt regelverk att förhålla oss till, nämligen det så kallade mervärdesskattedirektivet. Regeringen anpassar dock i propositionen det så kallade konkurrensrekvisitet till motsvarande lydelse i mervärdesskattedirektivet och ger det samma lydelse. Därmed ska man undvika att den svenska bestämmelsen tolkas snävare än mervärdesskattedirektivet medger och ger ett annat resultat än motsvarande bestämmelse i mervärdesskattedirektivet.

Därmed åtgärdas även det som påpekas i den skrivelse som inkom från en av remissinstanserna - att den svenska tillämpningen av undantaget var mer begränsad än för motsvarande undantag i Danmark. Texten i konkurrensrekvisitet kommer nu att motsvara en direkt översättning av den danska lydelsen. Vid tolkningen av bestämmelsen ska hänsyn också tas till syftet med mervärdesskattedirektivet och till att bestämmelsen inte får ges en så restriktiv tolkning att undantaget i praktiken aldrig blir tillämpligt eller förlorar sin effekt.

Fru talman! Därmed kan man tycka att regeringen har gjort vad som förväntas av den, och vi får kanske snarare invänta en rättslig prövning av huruvida den nya lydelsen i mervärdesskattelagen och konkurrensrekvisitet är tillräcklig för att uppnå ändamålet med undantaget från mervärdesskatt för fristående grupper och ideella föreningar.

STYLEREF Kantrubrik \* MERGEFORMAT Ny mervärdesskattelag

Om den rättsliga prövningens utfall skulle peka i riktning mot att målet inte uppnås eller att bestämmelsen återigen tolkas för snävt är Sverigedemokraterna inte främmande för att på nytt lyfta denna problematik i utskottet med intentionen att uppmana regeringen att omformulera lagtexten ännu en gång så att ideella föreningar ska kunna interndebitera utan extra momskostnader och utan det merarbete som föreningarna skulle kunna komma att drabbas av.

Jag yrkar härmed bifall till utskottets förslag till beslut.

(Applåder)

Talade i kammaren · 29 mars 2023 · Jönköpings län

Förslag till rådets direktiv om ändring av direktiv 2011/16/EU om administrativt samarbete i fråga om beskattning

Herr talman! Det är inte varje dag man får tillfälle att lyfta fram en subsidiaritetsprövning här i kammaren, så det ska bli intressant.

Vad är det då för förslag som ligger på bordet? Benämningen är Förslag till rådets direktiv om ändring av direktiv 2011/16/EU om administrativt samarbete i fråga om beskattning.

Kortfattat och lite förenklat handlar det om att man ska ålägga aktörer som tillhandahåller en handelsplats för kryptotillgångar, eller kryptovalutor som det vanligtvis kallas, att rapportera transaktioner som görs av kunder till aktören som är bosatta i EU så att en korrekt beskattning av dessa tillgångar kan ske i berörda länder.

Reglerna bygger på OECD:s regelverk för rapportering och informationsutbyte för beskattningsändamål avseende kryptotillgångar och är egentligen en utvidgning av rapporteringsskyldigheten till att även omfatta så kallade e-pengar eller kryptovalutor.

Herr talman! Nu har skatteutskottet behandlat detta ärende som en så kallad subsidiaritetsprövning. Detta innebär att vi inte tittar på förslaget i sak utan gör en bedömning av om det beslutas på rätt nivå för att uppnå målet. Huvudregeln är att beslut ska fattas på så låg nivå som möjligt men att målen med förslaget ändå uppnås.

Då handeln med kryptotillgångar inte sällan sker på utländska plattformar finns det fördelar med att ha ett gemensamt regelverk för utbyte av information mellan länder om medborgarnas tillgångar och transaktioner på dessa plattformar. Det är dels att tillgångarna beskattas på ett korrekt sätt, dels att handelsplatserna i konkurrenshänseende får samma skattemässiga förutsättningar och en gemensam standard för informationsutbyte mellan handelsplatsens säte och berörda nationella myndigheter.

Herr talman! Det finns en del i förslaget som skatteutskottet reagerat på. Det handlar om att man ska tillämpa miniminivåer för sanktioner eller "böter" för de företag som underlåter att rapportera eller då den rapporterade informationen är oriktig, ofullständig eller falsk. Man vill dessutom införa samma typ av miniminivåer för sanktionsavgifter när det gäller tidigare beslutade direktiv.

Självfallet behöver sanktionerna vara så som det föreslås i direktivet, nämligen effektiva, proportionerliga och avskräckande. Dock vänder sig utskottet emot att fasta minimibelopp bestäms för sanktioner på det sätt som föreslås i direktivet. Beslut om beskattning är fortfarande en nationell kompetens, och den behöver värnas. Att på EU-nivå bestämma sanktionsnivåer på liknande sätt riskerar i förlängningen att urholka den nationella suveräniteten inom beskattning.

För att citera regeringsformen 9 kap 1 §: "Riksdagen beslutar om skatter och avgifter till staten samt om statens budget." Eller lite mer färgstarkt ur 1809 års regeringsform: Svenska folkets urgamla rätt att sig beskatta utövas av riksens ständer allena vid allmän riksdag.

Detta är en princip som vi måste värna i det längsta. Vi ser hur EU:s ambitioner att få in egna medel genom olika typer av beskattning tilltar. Dessutom finns det långtgående planer på att förändra beslutstypen för skatter i EU från enhällighet till kvalificerad majoritet.

Förslag till rådets direktiv om ändring av direktiv 2011/16/EU om administrativt samarbete i fråga om beskattning

Sanktionssystemet behöver enligt skatteutskottet anpassas till de nationella förutsättningar som råder. Samtidigt anser vi att målen kan uppnås utan att man beslutar om gemensamma miniminivåer för detta.

Utskottet anser att sanktioner bäst bestäms på nationell nivå och lämnar därför ett motiverat yttrande till Europaparlamentets, rådets och kommissionens ordförande.

I yttrandet pekar vi på vikten av att bekämpa skatteflykt, skatteundandragande och skadlig skattekonkurrens samtidigt som vi vänder oss emot unionsgemensamma miniminivåer på sanktionsavgifter och menar att detta ska vara en nationell kompetens att besluta om och följaktligen att kommissionens förslag i denna del strider mot subsidiaritetsprincipen.

Herr talman! Vi i Sverigedemokraterna ställer oss bakom det motiverade yttrandet och ser positivt på att samtliga övriga partier i riksdagen gör detsamma.

(Applåder)

Överläggningen var härmed avslutad.

(Beslut fattades under § 23.)

Talade i kammaren · 9 mars 2023 · Jönköpings län

Frågestund

Herr talman! Det finns i det befintliga regelverket ibland skattemässiga problem när svenska sjömän mönstrar på en båt för att tjänstgöra till sjöss. Vilken skatt dessa ska betala på sin lön kan variera beroende på ett flertal faktorer. Det kan bero på vilken flagg fartyget har, i vilket land rederiet har sitt säte, vilka vatten båten har trafikerat eller vilken typ av uppdrag båten har utfört. Många gånger är det inte möjligt för den enskilde sjömannen att förutse alla dessa faktorer, och därmed kan denne inte heller i förväg veta vilken skatt som ska betalas.

Regelverket runt beskattningen är i dessa fall komplext och berör primärt de nordiska skatteavtalen. Därför vill jag fråga finansministern: Kan regeringen överväga att komma till rätta med denna problematik med de nordiska skatteavtalen för att ge den svenske sjömannen möjlighet till en förutsägbar och rättssäker beskattning av dennes inkomster vid arbete på sjön?

Talade i kammaren · 26 jan 2023 · Jönköpings län

Frågestund

Fru talman! I såväl FN:s konventioner för mänskliga rättigheter, artikel 2, som i europeiska konventionen om skydd för de mänskliga rättigheterna, artikel 14, definieras diskriminering inte bara på grund av kön, ras, hudfärg, språk och religion utan även på grund av politisk uppfattning. I Sveriges diskrimineringslag anges ett flertal av dessa diskrimineringsgrunder, men just diskriminering på grund av politisk åsikt eller uppfattning lyser med sin frånvaro.

STYLEREF Kantrubrik \* MERGEFORMAT Frågestund

Tyvärr ser vi i dag i Sverige organisationer med exklusiva befogenheter vilka väljer att systematiskt diskriminera personer på grund av politisk åskådning, vilket strider mot de internationella konventionerna. Därför vill jag ställa frågan till kulturministern, som även har demokratifrågor i sin portfölj, om regeringen har för avsikt att verka i en riktning där diskrimineringslagstiftningen bättre stämmer överens med de internationella konventionerna och därmed även införliva politisk åskådning som diskrimineringsgrund.

Talade i kammaren · 26 okt 2022 · Jönköpings län

BNP-indexering av skatterna på kemikalier i viss elektronik och avfallsförbränning

Fru talman! Jag vill börja med att yrka bifall till förslaget i utskottets betänkande.

I dag debatterar vi ett av den förra regeringens förslag om att bnp-indexera skatterna på avfallsförbränning och skatten på kemikalier i viss elektronik, den så kallade kemikalieskatten. Detta är skatter som infördes med goda intentioner. Med elektronikskatten ville man i möjligaste mån undvika farliga kemikalier och miljöfarliga flamskyddsmedel i elektriska produkter. Med avfallsförbränningsskatten var avsikten att öka återvinningen av material i stället för att elda upp det, vilket naturligtvis också är lovvärt. Dock har båda dessa skatter kommit att bli fiskala snarare än beteendestyrande.

Herr talman! Beträffande avfallsförbränningsskatten införde Sverige redan 2006 en skatt på förbränning av avfall. Den var visserligen annorlunda utformad, men den hann knappt införas förrän man tillsatte en utredning om att analysera densamma. Utredningen föreslog att skatten skulle slopas eftersom den inte kostnadseffektivt styrde mot relevanta politiska mål och eftersom den hade haft en blygsam effekt på materialåtervinningen. Den avfallsförbränningsskatten slopades 2010, drygt fyra år efter att den hade införts.

I den förra regeringens egen förbränningsskattutredning från 2017 avstyrkte man ett införande av en ny förbränningsskatt, då en sådan skatt dessutom skulle medföra kostnadsökningar och försämrad lönsamhet för kraftvärmeverken.

STYLEREF Kantrubrik \* MERGEFORMAT BNP-indexering av skatterna på kemikalier i viss elektronik och avfallsförbränning

Men en ny avfallsförbränningsskatt infördes den 1 april 2020, trots många tunga remissinstansers invändningar om att skatten som den var utformad inte styrde mot uppsatta miljömål. Avfallsförbränningen i Sverige ingår dessutom redan i EU:s system för utsläppshandel, vilket gör att avfallsförbränningsanläggningarna drabbas av en dubbelbeskattning.

Herr talman! Energimyndigheten publicerade 2020 en rapport om heltäckande bedömning av potentialen för uppvärmning och kylning. De varnade där för att den lägre lönsamhet som en avfallsförbränningsskatt ger anläggningarna skulle leda till underinvesteringar i kraftvärme och till att anläggningarna enbart skulle satsa på varmvattenproduktion, vilket är betydligt billigare och tekniskt enklare. Detta skulle i sin tur innebära risk för bortfall av viktig elkraft.

Det är förmodligen mot bakgrund av detta och Sveriges höga elpriser, och ett befarat effektunderskott i vinter, som den tidigare regeringen har tagit fram en promemoria om att än en gång avskaffa avfallsförbränningsskatten för att ge kraftvärmeanläggningarna ökade resurser och förbättrade möjligheter att producera välbehövlig elektricitet.

Kraftvärmen stod under 2021 för inte mindre än 9 procent av den totala elproduktionen i Sverige, vilket är något mer än hälften av vad vindkraften producerade under samma period. Det kan låta lite, men det är framför allt lokalt som kraftvärmen är ett tillskott i energimixen. Jag var själv på studiebesök på Jönköping Energis värmekraftverk 2020. Där produceras hela 20 procent av den elektricitet som förbrukas i deras eget nät i Jönköpings kommun.

Kraftvärmen är dessutom, till skillnad från vindkraften, väderoberoende och en viktig del i kraftbalansen och stabiliteten i elsystemet, vilket gör att man även kan koppla på fler vindkraftverk.

Vi välkomnar naturligtvis den tidigare regeringens kursändring om avfallsförbränningsskatten och bnp-indexeringen, som vi debatterar i dag, och hoppas att detta kan leda till nyinvesteringar i såväl miljöförbättrande teknik som kapacitetsökningar hos Sveriges kraftvärmeanläggningar.

Herr talman! Kemikalieskatten har lite av samma problematik som avfallsförbränningsskatten. Den upplevs mer eller mindre som en fiskal skatt utan att egentligen styra mot de mål som användes för att rättfärdiga skattens införande 2017. Det övergripande målet med skatten var att minska tillförseln av farliga ämnen i människors hemmiljö och att samtidigt stimulera företag att välja säkrare kemikalier.

Det är nog få som inte ställer upp på detta, men är då en skatt på dessa produkter för svenska konsumenter rätt väg att gå? Kommer de stora internationella elektronikjättarna att ställa om och byta ut kemikalier som skatten avser att träffa för att Sverige har infört skatt på deras produkter? Är den svenska marknaden tillräckligt stor för att ha en sådan inverkan?

Herr talman! Flera instanser har utrett och undersökt skatten och dess utformning. Till en början omfattades endast svenska återförsäljare av skatten. Det ledde till att svenska konsumenter i stället vände sig till utländska återförsäljare, vilka kunde hålla lägre priser då de inte träffades av skatten. Detta fick stora negativa konsekvenser för en redan mycket prispressad bransch med svag lönsamhet på många håll.

STYLEREF Kantrubrik \* MERGEFORMAT BNP-indexering av skatterna på kemikalier i viss elektronik och avfallsförbränning

Handelns utredningsinstitut tog 2019 fram en rapport där man beräknade att skatten medfört stora försäljningsminskningar och många förlorade arbetstillfällen.

Även Skatteverket och Kemikalieinspektionen fick regeringsuppdrag att granska elektronikskatten. De konstaterar sammanfattningsvis att de inte lyckats fastställa att förekomsten av flamskyddsmedel hade minskat i människors hemmiljöer till följd av skatten. Skatten bedömdes inte heller vara kostnadseffektivt utformad.

Deras utvärdering visar att kostnaden för skatten helt enkelt hade förts över till konsumenten i form av högre pris på elektronikvaror. De påpekar också att den administrativa bördan av kemikalieskatten för de skattskyldiga, det vill säga importörer och återförsäljare, upplevs som relativt hög i jämförelse med andra styrmedel. Skatten är dessutom kritiserad för sin konstruktion, då den är viktbaserad, och för svårigheter att styrka de avdrag som man kan göra från den.

Skatten omräknas redan i dag med konsumentprisindex. I propositionen föreslås nu även att skatten, på samma sätt som när det gäller drivmedel, varje år ska överindexeras med bnp, det vill säga ett tillägg med 2 procent på KPI-indexeringen.

Herr talman! Vi ser positivt på att utskottet föreslår ett avslag på propositionen om att bnp-indexera dessa skatter. Avfallsförbränningsskatten och kemikalieskatten är felaktigt utformade och skulle behöva avskaffas i sin nuvarande form. Sverigedemokraterna föreslog detta i en följdmotion. I stället för en reservation har vi dock valt att lämna ett särskilt yttrande i betänkandet, och vi har för avsikt att inom ramen för vårt samarbete med den nya regeringen verka för förslag i den riktningen.